
Impuestos y estructuras
Cuando su dinero se vuelve, de pronto, «perezoso»
Klaus J. P.-Kilfitt · 31 de agosto de 2026 · 9 min de lectura
Los ahorradores europeos se sientan sobre diez billones de euros. La UE quiere «movilizar» ese capital, y está creando para ello una arquitectura financiera y de control en la que el camino hacia el exterior resulta cada vez más difícil.
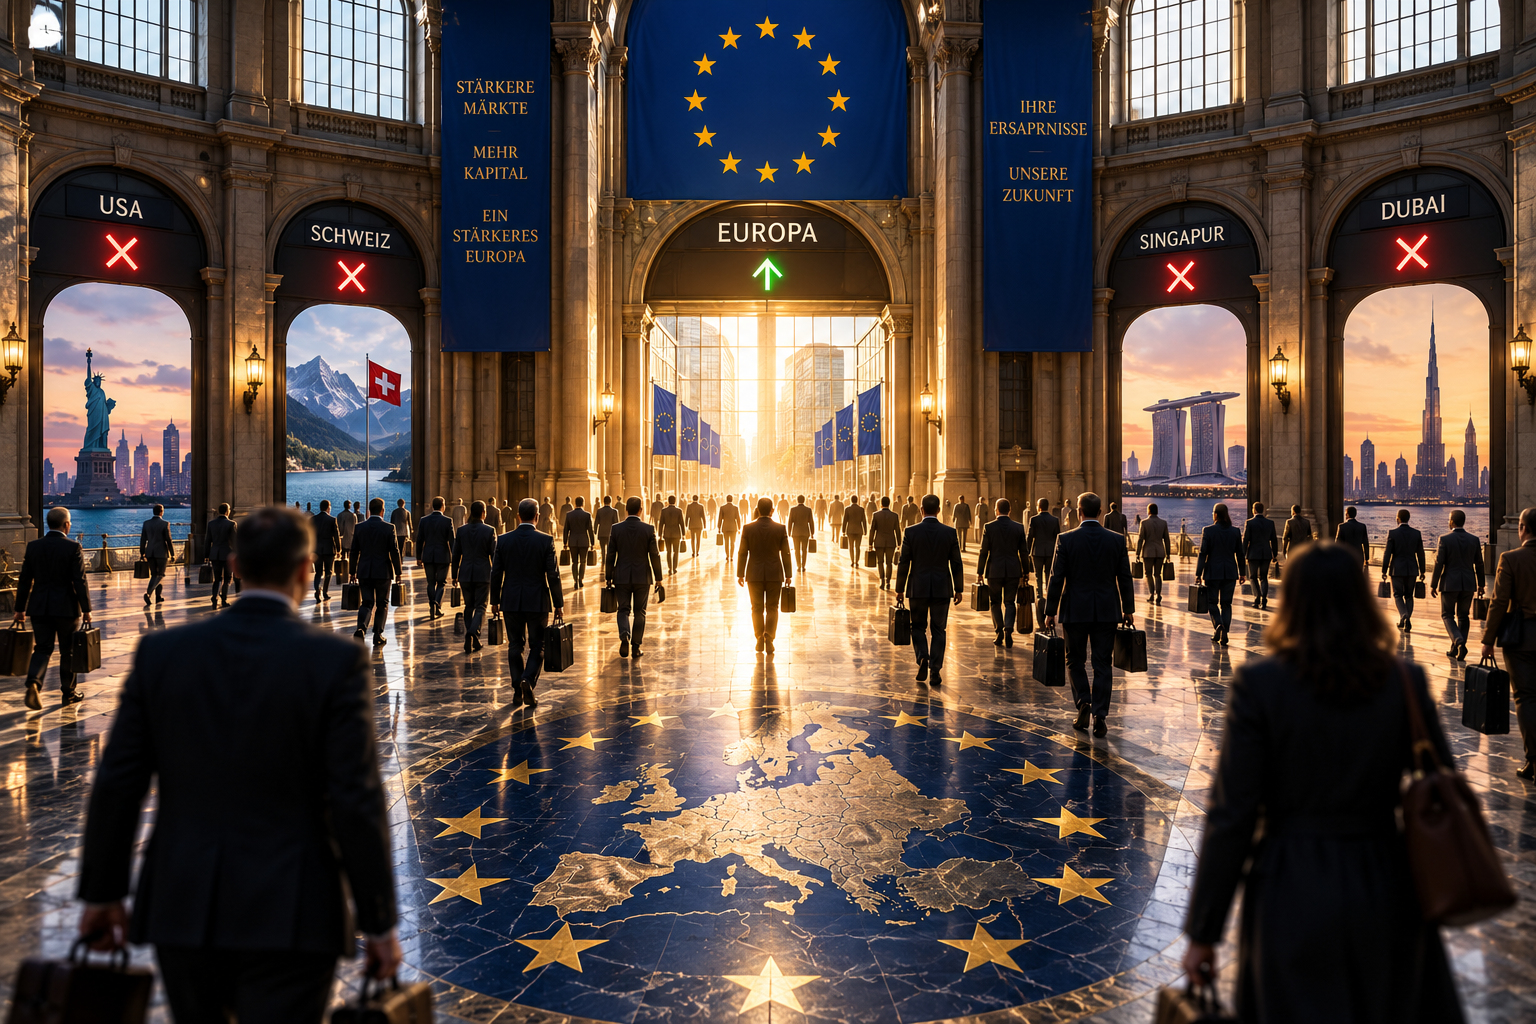
Existen discursos políticos en los que una sola palabra revela más sobre el pensamiento de fondo que veinte páginas de documento estratégico. Ursula von der Leyen ofreció a finales de agosto de 2026, en París, un ejemplo especialmente elocuente. Europa, explicó la presidenta de la Comisión Europea ante empresarios franceses, dispone de ahorro más que suficiente para financiar sus proyectos. El problema es otro: «Malheureusement, cette épargne est paresseuse.» Lamentablemente, ese ahorro es perezoso.
Se puede discutir si «paresseuse» fue una elección especialmente afortunada. Después se puede traducir al inglés de forma algo más amable como «sitting idle», tal como ocurrió en una versión inglesa, y convertir así el dinero perezoso, en cierto modo, en un dinero que simplemente está sentado en el sofá sin hacer nada. La parte esencial del mensaje, sin embargo, no cambia por ello. Von der Leyen cifró el patrimonio en cuestión en 10.000 miles de millones de euros —diez billones de euros de ahorro de los hogares europeos en cuentas bancarias— y lamentó, además, que una parte considerable del ahorro europeo se invierta fuera de Europa. A continuación vino la frase que realmente importa: Europa debe poner ese dinero al servicio de sus propios proyectos y empresas.
Esto no es, de entrada, ninguna teoría de la conspiración, sino una descripción de objetivos políticos salida de la boca de la presidenta de la Comisión.
Considerada por sí sola, tal afirmación quizá no parezca especialmente espectacular o siquiera amenazante. Pero, como hemos expuesto recientemente en nuestra serie de artículos 'Cada muro está hecho de piedras individuales' y 'Para el ciudadano de cristal no hace falta ningún registro de patrimonio', el cuadro completo solo se revela cuando se deja de observar cada medida de forma aislada.
Diez billones de euros que, al parecer, están en el lugar equivocado
Que Europa tiene un problema de financiación no es invención de Ursula von der Leyen. Las empresas europeas dependen más de los bancos para financiarse que sus competidoras estadounidenses, los mercados de capitales están más fragmentados, y una gran cantidad de capital europeo fluye hacia Estados Unidos u otros mercados atractivos —hacia bienes inmuebles o hacia empresas que, gracias a condiciones marco mucho mejores, ofrecen potenciales de desarrollo y, por tanto, de rentabilidad muy distintos de los de proyectos europeos asfixiados por requisitos y burocracia. Por ello, la UE lleva años intentando crear mercados de capitales europeos más amplios y mejor integrados. La actual Unión del Ahorro y las Inversiones no es, en ese sentido, una idea sacada repentinamente de la chistera.
Tampoco la cifra de 470.000 millones de euros es del todo nueva. Ya en sus directrices políticas de 2024, von der Leyen había mencionado ese orden de magnitud como potencial de inversión adicional derivado de la culminación de la unión de los mercados de capitales.
Todo esto puede considerarse económicamente razonable. Incluso se puede sostener que quien deja durante décadas gran parte de su patrimonio sin remunerar en la cuenta corriente no está precisamente aplicando una estrategia de inversión brillante.
Solo que esa no es, en realidad, la cuestión.
La cuestión es, más bien, desde cuándo corresponde a una institución política decidir si el comportamiento de ahorro de sus ciudadanos es suficientemente productivo, y sobre todo qué ocurre cuando esos ciudadanos llegan a una valoración distinta, o sencillamente persiguen otros objetivos.
Porque un saldo bancario no es «perezoso». Es líquido. Puede ser reserva de seguridad, colchón empresarial, poder adquisitivo para una inversión futura o, sencillamente, el resultado de la decisión de su propietario de no querer hacer nada con él en este momento. El Estado puede considerar esa decisión subóptima desde el punto de vista macroeconómico; pero para el propietario no tiene por qué ser, ni de lejos, incorrecta.
Aquí comienza un cambio de perspectiva fundamental: el patrimonio del ciudadano deja de considerarse exclusivamente su propiedad privada y pasa a verse, al mismo tiempo, como un recurso hasta ahora insuficientemente aprovechado para alcanzar objetivos de política económica.
Y diez billones de euros son un recurso condenadamente grande.
Movilizar suena mejor que forzar
El vocabulario político para estos procesos es extraordinariamente amable. El capital debe ser «movilizado», el ahorro «activado», las inversiones deben ser «liberadas». Nadie habla de imponer a las personas lo que deben hacer con su dinero.
Hoy por hoy, además, eso sería objetivamente falso.
No existe ninguna decisión que obligue en el futuro a los ahorradores europeos a invertir sus saldos bancarios en empresas europeas, deuda pública, proyectos de infraestructura o empresas de defensa. Tampoco existe ninguna decisión sobre una compensación europea de cargas patrimoniales sobre los saldos bancarios.
Pero los desarrollos políticos conviene valorarlos, con buen criterio, antes de que el último reglamento de ejecución aparezca publicado en el diario oficial. Quien evalúa riesgos —ya sea de una empresa, de un Estado o de su propio patrimonio— trabaja con escenarios y probabilidades. Examina incentivos, evoluciones institucionales, instrumentos ya creados y la dirección política declarada, y a continuación se pregunta qué desarrollo puede surgir de forma plausible.
Precisamente por eso vale la pena no examinar el discurso de von der Leyen de forma aislada, sino en conjunto con otros desarrollos de los últimos años.
Mientras el patrimonio debe activarse, el camino hacia el exterior se estrecha
Con CRD VI, la Unión Europea ha creado una normativa que, a partir del 11 de enero de 2027, dificultará considerablemente el acceso transfronterizo a determinados servicios bancarios prestados por entidades de terceros países. Los bancos ajenos a la UE que quieran realizar, entre otras cosas, operaciones de depósito, crédito o garantía con clientes dentro de la Unión necesitarán, en principio, una sucursal autorizada correspondiente en el Estado miembro respectivo. Las escasas excepciones que subsisten, como la denominada reverse solicitation, resultan en la práctica más bien una hoja de parra, y apenas cambian nada respecto a los obstáculos cada vez mayores que hay que superar para seguir siendo dueño de las propias decisiones de inversión.
La afirmación que circula actualmente en internet, según la cual «los ciudadanos de la UE ya no podrán abrir cuentas en el extranjero a partir de 2027», puede resultar, ciertamente, una versión simplificada, pues la ley no prohíbe al ciudadano tener una cuenta en el extranjero, sino que regula al banco de un tercer país y su acceso al cliente europeo. Pero en la práctica el resultado es el mismo.
Cuando un banco de Singapur, Suiza o cualquier otro tercer país ya no puede atender sin más, por motivos regulatorios, a un cliente residente en Alemania, a este cliente le da igual, en el fondo, que la carta de rechazo diga: «No puede usted abrir una cuenta con nosotros» o «No podemos ofrecerle este servicio en su situación».
El fundamento jurídico puede ser distinto, pero en ambos casos se queda sin cuenta.
Y ahí es donde la coincidencia temporal se vuelve interesante: por un lado, la cúpula política de la UE declara que buena parte del ahorro europeo permanece improductivo en cuentas o se invierte fuera de Europa, y que debe servir en mayor medida a los intereses europeos. Por otro lado, junto con otros muchos instrumentos de control, surge un marco regulatorio que dificulta determinadas relaciones bancarias entre residentes de la UE y entidades de terceros países.
¿Demuestra esto que CRD VI se aprobó para encerrar en Europa esos diez billones de euros?
Considerado de forma aislada, no.
¿Es razonable examinar ambos desarrollos de forma conjunta a la hora de valorar la orientación a largo plazo de la política financiera europea?
¡Por supuesto que sí!
El domicilio se convierte en interruptor financiero
Ya hemos descrito en otro lugar lo paradójica que puede llegar a ser esta evolución. Quien abandona Alemania puede descubrir de pronto que su banco alemán ya no lo quiere como cliente, aunque ni su solvencia, ni su patrimonio, ni su relación comercial de décadas hayan cambiado. Lo único que ha cambiado es un solo dato en la ficha del cliente: su domicilio.
Quien, en cambio, permanece en Alemania, puede comprobar en el futuro que determinadas relaciones bancarias fuera de la Unión Europea se vuelven más difíciles.
No hay aquí contradicción alguna. Es el mismo proceso, observado simplemente desde lados distintos.
El domicilio se convierte cada vez más en el punto de conexión regulatorio que decide qué servicios financieros puede utilizar una persona, qué banco puede o quiere atenderla, y bajo qué condiciones puede estructurarse el patrimonio de forma transfronteriza. A esto se suman las normas contra el blanqueo de capitales, el intercambio automático de información, diversos registros de titularidad, obligaciones de declaración y una supervisión europea cada vez más centralizada.
Ninguna de estas medidas es, por sí sola, el célebre muro.
Es, sin embargo, un consuelo bastante pobre si de las piedras individuales acaba surgiendo un muro de todos modos.
Para esto no hace falta ningún plan maestro secreto
Aquí reside, posiblemente, el mayor error de razonamiento del debate público. Quien señala una evolución a largo plazo de restricciones regulatorias recibe habitualmente por respuesta que no existe ninguna prueba de un plan secreto que desemboque en controles de capitales, gravámenes patrimoniales u otras intervenciones.
Naturalmente, esa prueba no existe. Puede que ni siquiera exista tal plan.
Y no hace falta que exista.
Los sistemas políticos no se desarrollan exclusivamente según un guion escrito veinte años antes. Las instituciones reaccionan —en función de las mayorías políticas— a problemas presupuestarios, crisis, guerras, cambios demográficos y necesidades de financiación que crecen de forma amenazante o surgen de nuevo. Lo decisivo, por tanto, no es tanto si Ursula von der Leyen tiene hoy guardado en un cajón un gravamen patrimonial para el año 2028. Lo decisivo es qué infraestructura se haya creado para entonces y qué intervenciones permite esa infraestructura llegado el caso.
Quien quiera gravar el patrimonio necesita saber dónde se encuentra.
Quien quiera controlar los movimientos de capital necesita interfaces reguladas.
Quien quiera dirigir las decisiones de inversión necesita incentivos, normativas y, en su caso, desventajas creadas artificialmente para las alternativas mediante requisitos y restricciones de acceso.
Quien quiera integrar más un espacio financiero necesita una supervisión centralizada.
Y quien quiera evitar que el capital eluda tales medidas tendrá, tarde o temprano, que plantearse inevitablemente cuán abiertas deben seguir estando las puertas hacia el exterior.
Una vez más: de esto no se deduce que cada uno de estos pasos vaya a producirse. Solo se deduce que, con cada componente ya existente, determinados escenarios se vuelven más fáciles de realizar que antes.
Para un análisis de riesgos razonable, eso es más que suficiente.
La historia no se repite, pero rima
La idea de recurrir al patrimonio privado en situaciones fiscales excepcionales no supondría, en cualquier caso, ninguna innovación histórica en Europa. Alemania conoce los empréstitos de guerra, las reformas monetarias, los gravámenes patrimoniales y la compensación de cargas (Lastenausgleich) tras la Segunda Guerra Mundial. Otros Estados europeos tienen su propia experiencia con gravámenes especiales, controles de capitales, conversiones forzosas u otras intervenciones patrimoniales extraordinarias.
Esto no significa que 1922 o 1952 vayan a repetirse en 2029. La historia no es un bucle infinito. Pero quien la estudia no puede dejar de reconocer que el límite de lo políticamente imaginable y realizable es considerablemente más flexible de lo que parece en tiempos tranquilos.
Precisamente por eso, la objeción de que «hoy no hay nada planeado» tiene un valor limitado a la hora de tomar decisiones patrimoniales a largo plazo. Quien estructura su patrimonio pensando en los próximos veinte o treinta años no se interesa solo por lo que un gobierno pretende hoy. Se interesa por qué riesgos pueden surgir dentro de ese plazo y hasta qué punto quiere depender de que no lleguen a materializarse.
La diversificación empieza antes de la crisis
De ello no se deduce, en absoluto, que todo el mundo deba vaciar su cuenta bancaria alemana, enterrar lingotes de oro en el jardín y ponerse mañana mismo en marcha hacia un bufete de abogados en Panamá. Quien, por miedo a un riesgo futuro hipotético, toma decisiones precipitadas y mal fundamentadas, no gana absolutamente nada.
La consecuencia razonable se llama diversificación.
Y no solo la diversificación que suelen entender los bancos cuando venden a un cliente cinco valores distintos que después acaban todos en la misma cuenta de valores, en el mismo banco, bajo la misma jurisdicción y dentro del mismo sistema regulatorio.
La diversificación patrimonial internacional puede abarcar distintos bancos, divisas, ordenamientos jurídicos, clases de activos, lugares de custodia, estructuras societarias y —para quienes esto encaje con su proyecto de vida— también distintas opciones de residencia y domicilio.
No todas estas posibilidades tienen sentido para todo el mundo. Algunas generan costes, otras obligaciones fiscales, otras carga regulatoria. Pero las opciones tienen un valor que a menudo solo se revela cuando se necesitan.
Y algunas opciones no se pueden crear con la rapidez que uno quisiera.
Una cuenta bancaria en el extranjero que un banco ya no puede o no quiere abrir no se puede establecer retroactivamente. Un derecho de residencia no surge porque uno declare en el aeropuerto que lo necesita con urgencia en ese mismo instante. Una estructura empresarial internacional es mejor no fundarla precisamente el viernes por la tarde, después de que para el lunes se hayan anunciado restricciones a los movimientos de capital.
La resiliencia se construye antes de la crisis. Igual que el sistema inmunitario debe fortalecerse antes de que una enfermedad nos deje postrados en cama.
Quizá «paresseuse» fuera, después de todo, la palabra correcta
Visto así, la formulación de von der Leyen resultó, involuntariamente, honesta y reveladora. Pone de manifiesto que los propietarios y la política contemplan el mismo patrimonio desde ángulos completamente distintos y con intenciones completamente distintas.
Para el propietario, 100.000 euros en una cuenta son, quizá, una reserva, un pedazo de independencia o, sencillamente, capital sobre cuyo uso él mismo decidirá más adelante. Para la política económica europea, diez billones de euros de saldos de ese tipo son un potencial de financiación enorme, todavía insuficientemente «movilizado».
Los propietarios deberían, por tanto, ser conscientes ante todo de que existe esta otra mirada sobre su propiedad, y qué consecuencias puede tener para ellos esa otra mirada.
Porque, en paralelo a esta idea política, está surgiendo una arquitectura de vigilancia mediante la cual el patrimonio y los flujos financieros se vuelven cada vez más transparentes, los servicios financieros quedan sometidos a una supervisión central más estricta, y determinadas opciones transfronterizas se vuelven regulatoriamente más exigentes. Nadie puede predecir hoy en serio si de ahí surgirá, dentro de unos años, simplemente un mercado de capitales europeo más eficiente, o en algún momento un sistema en el que la libertad del individuo sobre su patrimonio quede considerablemente más restringida.
Lo que sí se puede es valorar probabilidades.
Y quien considere errónea la dirección no tiene por qué esperar a que una probabilidad se convierta en certeza.
Fuentes y datos adicionales
- Comisión Europea — Discurso de la presidenta von der Leyen (París, agosto de 2026) — Material audiovisual oficial y transcripción del discurso de la Comisión Europea ante empresarios franceses.
- Comisión Europea — Savings and Investments Union — Presentación oficial de la Unión del Ahorro y las Inversiones, sus objetivos y medidas.
- Directiva (UE) 2024/1619 (CRD VI) — Directiva modificativa de la Directiva sobre requisitos de capital, en particular el art. 21c relativo al régimen de sucursales de terceros países y sus disposiciones transitorias.
- Comisión Europea — Directrices políticas 2024–2029 — Directrices programáticas de la presidenta de la Comisión, entre otras cosas con la magnitud del potencial de inversión adicional derivado de la culminación de la unión de los mercados de capitales.
- Ministerio Federal de Justicia — Ley de Compensación de Cargas (Lastenausgleichsgesetz) — Texto legal de la compensación de cargas alemana como caso de referencia histórico de una intervención sobre el patrimonio.
Más perspectivas
Banca y finanzas
Wenn der Wohnsitz über das Auslandskonto entscheidet
Sie leben in der EU und führen ein Konto bei einer Bank in der Schweiz, den USA oder einem anderen Drittstaat? Mit CRD VI ändern sich die Spielregeln – und betroffen sein kann auch das ganz normale Girokonto.
Leer artículoBanca y finanzas
Ihre Bank kündigt Ihnen nicht, weil Sie auswandern
Ein Auslandswohnsitz ist für eine deutsche Bank nicht grundsätzlich ein Problem. Doch er verändert Aufwand, Risikoprofil und wirtschaftliche Kalkulation. Wer seine Bank- und Depotstruktur erst nach dem Wegzug überprüft, hat möglicherweise genau dann weniger Optionen, wenn er sie am dringendsten braucht.
Leer artículoLibertad y sociedad
Für den gläsernen Bürger braucht es kein Vermögensregister
Während über ein europäisches Vermögensregister diskutiert wird, entsteht längst eine viel wirkungsvollere, dezentrale Infrastruktur. Automatischer Informationsaustausch unterschiedlichster Register weltweit, eine eindeutige digitale Identität und KI-gestützte Vernetzung haben den gleichen Effekt – ganz ohne zentrale Datenbank.
Leer artículo