
Impuestos y estructuras
Dubái y los EAU: lo que realmente queda de la exención fiscal
grenzenlos frei Redacción · 16 de agosto de 2026 · 10 min de lectura
Los EAU siguen estando entre las jurisdicciones fiscalmente más atractivas del mundo. Pero del sencillo relato del impuesto cero ha surgido un verdadero sistema tributario. Quien conoce las reglas y estructura correctamente su situación sigue encontrando aquí condiciones extraordinariamente atractivas.
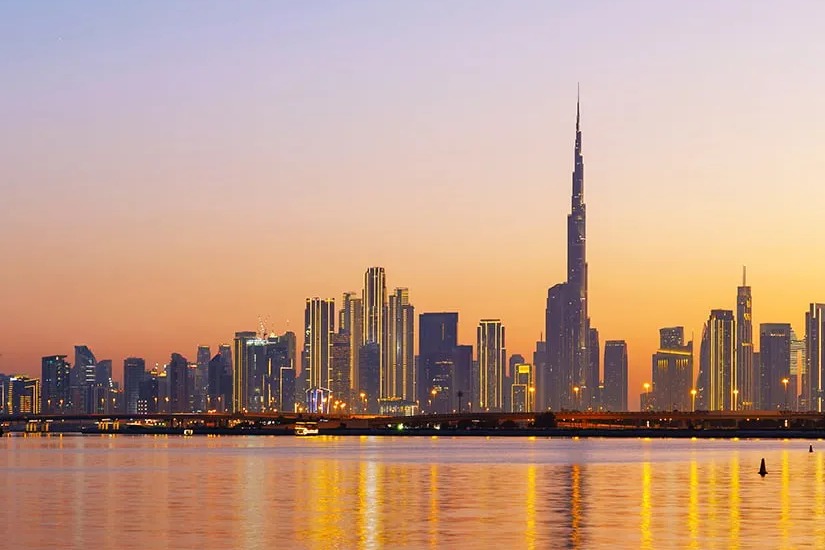
Dubái es una de las marcas de destino más exitosas del mundo.
Sol, seguridad, infraestructura internacional, un aeropuerto global y, sobre todo: sin impuestos.
Así reza, al menos, la versión abreviada con la que se ha comercializado a los Emiratos Árabes Unidos durante años.
Hasta hoy no es del todo falsa.
Pero ya resulta demasiado simple.
En los últimos años, los EAU han pasado de ser un destino económico prácticamente libre de impuestos a un sistema tributario considerablemente más diferenciado. Desde 2018 existe un impuesto al valor agregado. Desde 2023 rige un Corporate Tax de ámbito federal. Las empresas de zona franca no están automáticamente exentas de impuestos. Incluso las personas físicas pueden entrar en el ámbito de aplicación del Corporate Tax si desarrollan actividad empresarial.
E incluso la célebre regla de los 183 días es más complicada de lo que se presenta en muchas guías de emigración.
¿Ha dejado Dubái, con ello, de ser interesante desde el punto de vista fiscal?
Todo lo contrario.
Los Emiratos Árabes Unidos siguen estando entre las jurisdicciones internacionales más atractivas para empresarios, inversores y personas con patrimonios elevados.
Pero la diferencia decisiva hoy es la siguiente:
„El 0 por ciento ya no es una promesa de destino. Puede ser el resultado de una estructura adecuada.“
Y precisamente por eso merece la pena mirar con más detenimiento.
Primero: Dubái no es un Estado
Conviene despejar de entrada un cortocircuito lingüístico frecuente.
Dubái es uno de los siete emiratos de los Emiratos Árabes Unidos (EAU).
El Estado lo integran además Abu Dabi, Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah.
Por eso, muchas de las normas fiscales de las que hablamos no rigen solo en Dubái, sino a escala federal en todo el territorio de los EAU.
Dubái es, sin embargo, el centro económico internacionalmente más visible, y para muchos empresarios, inversores y emigrantes el primer punto de contacto con el país.
Cuando a continuación se hable de «Dubái» como destino, será necesario distinguir entre el emirato en sí y el derecho fiscal de los Emiratos Árabes Unidos.
Sin impuesto sobre la renta clásico: sigue siendo así
Empecemos por la principal ventaja de este destino.
Los EAU siguen sin contar con un impuesto sobre la renta personal de carácter general al estilo alemán.
Los salarios de los trabajadores por cuenta ajena no están gravados con un impuesto sobre la renta progresivo.
Tampoco el Investment Income personal de una persona física queda sujeto al Corporate Tax por el mero hecho de que dicha persona resida en los emiratos.
Lo mismo rige, en principio, para el Real Estate Investment Income de una persona física, siempre que cumpla los requisitos fiscales correspondientes.
Esto diferencia fundamentalmente a los EAU de la mayoría de los Estados europeos, y muestra cuán distintos pueden ser los regímenes fiscales en el mundo, tal como sistematiza el artículo introductorio Los sistemas fiscales del mundo.
Un trabajador con un salario elevado puede, por tanto, encontrarse realmente en una situación en la que su renta laboral no soporte impuesto sobre la renta personal alguno en los emiratos.
Pero de ahí no se deduce que:
„Toda persona física paga siempre el 0 por ciento de impuestos en los EAU.“
Los autónomos son el punto donde termina la historia sencilla
Esta distinción resulta especialmente relevante para empresarios y autónomos.
Una persona física que ejerza un Business o una Business Activity en los EAU puede quedar ella misma sujeta al Corporate Tax.
Un elemento decisivo es, entre otros, un umbral de facturación:
Si la facturación total derivada de las Business Activities correspondientes supera, dentro de un año natural, AED 1 millón, la persona física puede entrar en el ámbito de aplicación del Corporate Tax.
En particular, no se incluyen en este cómputo:
- el salario
- el Investment Income personal
- determinado Real Estate Investment Income
Con esto ya queda claro por qué la afirmación «Dubái no tiene impuesto sobre la renta», sin ser del todo falsa, resulta muy incompleta para un empresario autónomo.
Un empleado bien remunerado y un freelance con una renta anual personal idéntica pueden encontrarse, desde el punto de vista fiscal, en situaciones completamente distintas.
Corporate Tax: 0 por ciento y 9 por ciento
Con la introducción del Corporate Tax, la imagen de los EAU ha cambiado radicalmente.
Para las empresas ordinariamente sujetas al impuesto rige, en principio: 0 % sobre los primeros AED 375.000 de beneficio imponible, y por encima de esa cifra, en principio, 9 %.
Una empresa con AED 1 millón de renta imponible no pagaría, por tanto, el 9 por ciento sobre el millón entero, sino el 0 por ciento sobre AED 375.000 y el 9 por ciento sobre la parte que exceda esa cifra.
Desde una perspectiva internacional, sigue siendo extraordinariamente bajo.
El punto decisivo no es, por tanto, que los EAU se hayan convertido de pronto en un país de impuestos elevados.
Evidentemente, no lo son.
Lo decisivo es más bien que hoy existe un verdadero sistema de Corporate Tax.
Con registro fiscal.
Con declaraciones tributarias.
Con contabilidad.
Con definiciones fiscales.
Con plazos.
Y con sanciones en caso de incumplimiento.
De «sin impuesto de sociedades» ha surgido un sistema poco gravado, pero regulado.
Zona franca no significa automáticamente 0 por ciento
Aquí radica probablemente uno de los mayores malentendidos en torno a Dubái.
En los Emiratos Árabes Unidos existen numerosas Free Zones que ofrecen a las empresas condiciones regulatorias y económicas atractivas.
Sin embargo:
„Una sociedad de zona franca no está exenta del Corporate Tax por el mero hecho de estar registrada en una Free Zone.“
Las Free Zone Persons también se encuentran, en principio, dentro del sistema de Corporate Tax.
El tipo especial del 0 por ciento se plantea, para una Qualifying Free Zone Person (QFZP), sobre su Qualifying Income.
Para ello deben cumplirse diversos requisitos.
Entre ellos figuran, en particular, el tipo de actividad y de rentas, una sustancia económica suficiente, el cumplimiento de las exigencias fiscales y, según el caso, otras obligaciones de compliance adicionales.
El sistema distingue además entre Qualifying Activities y Excluded Activities.
Quien compra en algún sitio una licencia de zona franca y de ello deduce que a partir de entonces todos sus beneficios empresariales a escala mundial quedarán automáticamente gravados al 0 por ciento, no ha entendido el sistema actual.
El 0 por ciento es posible, pero debe encajar con la actividad
Esto no convierte a las Free Zones, en absoluto, en algo poco interesante.
Para los modelos de negocio adecuados, pueden seguir ofreciendo condiciones marco excepcionalmente atractivas.
Solo que la pregunta correcta hoy ya no es: «¿Qué zona franca ofrece un impuesto del 0 por ciento?».
Sino: «¿Qué actividad se ejerce, dónde se generan las rentas, qué estructura societaria y de clientes existe, y bajo qué requisitos califican realmente esas rentas para el tipo especial?».
Suena menos espectacular.
Pero es precisamente ahí donde empieza una estructuración seria.
La sustancia es más que una dirección
También el tema de la Substance suele exagerarse o, por el contrario, trivializarse.
Una dirección alquilada no convierte a una empresa, por sí sola, en una estructura económicamente sustancial.
A la inversa, la Substance tampoco significa automáticamente que toda pequeña empresa deba montar una gran oficina, varios empleados y una costosa administración.
Lo decisivo es si las circunstancias económicas reales se corresponden con la estructura alegada, un criterio que también rige para otros vehículos internacionales, como muestra el artículo La LLC estadounidense: una herramienta potente, pero no una estrategia fiscal.
¿Dónde se toman las decisiones?
¿Quién presta los servicios?
¿Qué actividad se desarrolla realmente?
¿Qué recursos requiere exactamente este modelo de negocio?
¿Dónde se encuentra la dirección efectiva de la empresa?
¿Y qué exigencias concretas se derivan del régimen fiscal aplicado?
„La sustancia no es un artículo decorativo.“
Debe encajar funcionalmente con la estructura.
Residencia fiscal: la regla de los 183 días no es toda la verdad
También en materia de domicilio fiscal personal persiste una afirmación muy simplificada: «Hay que vivir al menos 183 días al año en Dubái para ser residente fiscal allí».
Dicho así, de forma general, no es correcto.
Las normas internas de los EAU contemplan varios puntos de conexión.
La Federal Tax Authority distingue, en el caso de las personas físicas, en particular entre situaciones con:
- 183 días o más
- de 90 a 182 días, bajo requisitos adicionales
- y casos en los que la residencia habitual o principal, así como el centro de intereses personales y financieros, se encuentran en los EAU
Con ello, incluso menos de 183 días pueden bastar para la domestic tax residency.
Pero aquí empieza un importante segundo nivel.
Ser residente fiscal no equivale automáticamente a ser resident a efectos de un CDI
Una residencia fiscal interna no responde todavía, necesariamente, a la pregunta de cómo clasifica a una persona un convenio para evitar la doble imposición; cómo funcionan estos convenios lo explica el artículo introductorio Convenios para evitar la doble imposición: cómo se reparten los Estados el derecho a gravar.
Para un Tax Residency Certificate a efectos de un convenio (Treaty Purposes) pueden regir requisitos distintos o adicionales.
Las pruebas necesarias pueden depender, en particular, del convenio para evitar la doble imposición de que se trate.
Precisamente por eso es arriesgado deducir de una cifra cualquiera de días una regla fiscal internacional universal.
El orden correcto es más bien el siguiente:
¿Qué derecho nacional resulta aplicable?
¿Qué otra jurisdicción podría reclamar igualmente una residencia fiscal?
¿Existe un CDI entre ambos Estados?
Y, en caso afirmativo: ¿cómo resuelve este una posible doble residencia?
Un Residence Visa, una Emirates ID y un Tax Residency Certificate son, en este contexto, cosas distintas.
Ninguno de ellos debería equipararse mentalmente a los demás.
La salida de Alemania no desaparece en el control de pasaportes
Para quien se traslada de Alemania a los EAU, no solo resulta decisivo lo que exige Dubái en materia fiscal.
Al menos igual de importante es lo que Alemania puede seguir reclamando tras la salida del país.
Una simple baja del padrón no pone fin, por sí sola, a toda obligación tributaria alemana.
Según la situación personal y económica, pueden seguir siendo relevantes, entre otros factores, el domicilio, la residencia habitual, las participaciones, las fuentes de renta alemanas y determinadas normas especiales de fiscalidad internacional; entre ellas destaca en particular el impuesto de salida conforme al § 6 AStG, junto con la obligación tributaria limitada ampliada del § 2 AStG.
Precisamente en el caso de empresarios y socios, la vertiente fiscal de la salida debe analizarse antes de la mudanza.
Un país de destino atractivo no repara una salida mal estructurada.
Esto vale para Dubái exactamente igual que para Paraguay, Georgia o cualquier otro destino.
IVA: 5 por ciento, pero también aquí el diablo está en los detalles
Desde 2018, los EAU cuentan con un impuesto al valor agregado.
El tipo estándar del VAT es del 5 por ciento.
Junto a él existen supuestos de tipo cero (Zero Rating) y de exención.
Precisamente entre prestadores de servicios con actividad internacional se suele afirmar, de forma simplificada: «cliente en el extranjero = 0 por ciento de VAT».
También esto es demasiado simple.
Para los servicios exportados existen requisitos concretos.
Determinadas prestaciones a no residentes pueden estar expresamente excluidas del Zero Rating.
Así pues, también en materia de IVA los EAU cuentan ya con un sistema que exige una calificación concreta de la prestación.
Rentas y participaciones internacionales
Para las estructuras empresariales también son relevantes las situaciones referidas a participaciones y al extranjero.
El sistema de Corporate Tax de los EAU contiene, bajo determinados requisitos, una Participation Exemption para rentas de participación y ganancias de enajenación que califiquen.
También aquí la palabra decisiva es:
„Requisitos.“
Los dividendos o las ganancias de enajenación no quedan exentos por el mero hecho de calificarlos como tales.
La ley establece exigencias sobre la participación en cuestión y contempla excepciones al beneficio.
Para las estructuras de holding, los emiratos pueden seguir siendo, por tanto, interesantes.
Pero también esta ventaja de destino forma parte de un sistema fiscal, no de su ausencia.
La ausencia de una retención en la fuente clásica sigue siendo una ventaja considerable
Otro factor internacionalmente relevante para un destino es la retención en la fuente.
El sistema de Corporate Tax de los EAU prevé formalmente, para determinados pagos a Non-Residents, una Withholding Tax, cuyo tipo, sin embargo, es actualmente del 0 por ciento.
Precisamente para las estructuras empresariales y de participación internacionales, esto puede tener gran relevancia.
Porque unas retenciones elevadas sobre dividendos, intereses u otros pagos transfronterizos pueden hacer que un destino resulte estructuralmente poco atractivo, incluso con una tributación empresarial baja.
También en este punto, los EAU siguen siendo extraordinariamente competitivos.
Dubái es más que su tipo impositivo
Sería, no obstante, el mismo error que con otros destinos considerar a Dubái exclusivamente desde el prisma fiscal.
El destino ofrece algo que no cabe representar en una tabla de impuestos:
- una metrópoli con conexiones internacionales extremadamente buenas
- un alto nivel de seguridad personal
- infraestructura moderna
- colegios internacionales
- un centro financiero y de servicios de alcance global
- un entorno favorable a la actividad empresarial
- una población marcadamente internacional
- constituciones de empresas comparativamente sencillas
- y un aeropuerto desde el que se alcanza en pocas horas una parte considerable de Europa, Asia y África
Precisamente para los empresarios con actividad internacional, esto no es un aspecto secundario.
Un destino puede ser perfecto desde el punto de vista fiscal y totalmente inadecuado en la práctica.
Dubái es uno de los pocos lugares donde el atractivo fiscal coincide con una infraestructura empresarial internacional muy desarrollada.
Y por eso Dubái tiene su precio
También los inconvenientes forman parte de un análisis serio del destino.
Dubái es caro.
Las buenas zonas residenciales, los colegios internacionales, el seguro médico, las oficinas y determinados servicios pueden acarrear costes considerables.
El clima es extremo, especialmente en verano.
El mercado inmobiliario es cíclico.
Los derechos de residencia dependen a menudo del empleo, de la empresa, de la inversión u otros requisitos legales.
Y los Emiratos Árabes Unidos no son una democracia liberal occidental.
Las normas sociales y jurídicas difieren, en parte notablemente, de los planteamientos europeos.
Quien valora Dubái exclusivamente a partir de vídeos de Instagram, tipos impositivos bajos y un perfil de rascacielos comete, por tanto, el mismo error que quien juzga Paraguay exclusivamente por sus tipos del 10 por ciento.
Un destino debe encajar con la persona, con la empresa, con la familia y con el patrimonio.
¿Qué queda entonces de la exención fiscal?
Sorprendentemente mucho.
Pero de otra manera que antes.
Un trabajador por cuenta ajena puede seguir percibiendo un salario elevado sin pagar por él un impuesto sobre la renta personal en los EAU.
Las rentas de inversión privadas pueden quedar, bajo los requisitos correspondientes, al margen del Corporate Tax.
También determinadas rentas inmobiliarias privadas de personas físicas no se tratan automáticamente como Business Activity.
Las empresas pagan, con carácter ordinario, un tipo de Corporate Tax que sigue siendo internacionalmente bajo.
Las estructuras de zona franca que califiquen pueden seguir alcanzando el 0 por ciento sobre su Qualifying Income.
La retención en la fuente se sitúa actualmente en el 0 por ciento.
Y todo esto ocurre en un Estado con una infraestructura internacional altamente desarrollada.
Lo que ha desaparecido no es el atractivo fiscal.
„Lo que ha desaparecido es la sencillez del antiguo relato.“
Del oasis de impuesto cero al destino estructurado
Quizá sea precisamente ese el desarrollo más importante de Dubái.
El destino ha madurado.
De un mundo aparte, mayoritariamente libre de impuestos, ha surgido una jurisdicción integrada internacionalmente, con Corporate Tax, IVA, obligaciones de reporte, exigencias de sustancia y un marco normativo cada vez más diferenciado.
Eso eleva las exigencias.
Pero también eleva la previsibilidad institucional.
Para quien basaba todo su modelo de negocio en comprar en algún sitio una licencia de zona franca barata y luego escribir «0 por ciento» en la página web, esto es una mala noticia.
Para los empresarios que ya construyen su estructura internacional de forma profesional, no tiene por qué serlo.
Porque el 9 por ciento es internacionalmente bajo.
El 0 por ciento sigue siendo posible en determinadas configuraciones.
El impuesto sobre la renta personal sobre salarios clásicos sigue sin existir.
Y las ventajas económicas de Dubái como destino no han desaparecido.
Conclusión: Dubái sigue funcionando, solo que ya no como leyenda
Los Emiratos Árabes Unidos no son, en 2026, una mancha blanca libre de impuestos en el mapa mundial.
Tienen un sistema fiscal.
Y precisamente por eso conviene tratarlo también como tal.
No toda renta está exenta de impuestos.
No toda sociedad de zona franca paga el 0 por ciento.
No todo el mundo necesita 183 días de estancia.
No todo mandato en el extranjero está automáticamente libre de VAT.
Y una Emirates ID no sustituye una planificación fiscal internacional.
Pero de ello no se deduce que Dubái haya perdido su atractivo.
Al contrario:
„Los EAU siguen estando entre los destinos fiscal y económicamente más atractivos del mundo.“
Solo que el camino hasta allí hoy se presta menos a las leyendas y más a las estructuras.
Este artículo tiene fines meramente informativos y refleja el estado del derecho y la práctica administrativa al 14 de agosto de 2026. No constituye asesoramiento jurídico o fiscal para un caso concreto. El tratamiento fiscal depende siempre de las circunstancias específicas; la normativa y la práctica administrativa de los Emiratos Árabes Unidos pueden cambiar en cualquier momento.
Fuentes y datos adicionales
- UAE Federal Tax Authority — Corporate Tax — Información oficial, guías y Public Clarifications sobre el Corporate Tax, incluidos los tipos impositivos y el registro
- UAE Ministry of Finance — Corporate Tax — Textos legales, Cabinet Decisions y Ministerial Decisions relativos al Corporate Tax de los Emiratos Árabes Unidos
- Federal Decree-Law No. 47 of 2022 on the Taxation of Corporations and Businesses — Base legal del Corporate Tax, incluidas las Free Zone Persons, la Participation Exemption y la Withholding Tax
- UAE Federal Tax Authority — Taxation of Natural Persons under the Corporate Tax Law — Guía sobre el Corporate Tax aplicable a personas físicas, las Business Activities y el umbral de facturación de AED 1 millón
- UAE Federal Tax Authority — Free Zone Persons Corporate Tax Guide — Qualifying Free Zone Person, Qualifying Income, así como Qualifying y Excluded Activities, incluidos los requisitos de compliance vigentes
- UAE Federal Tax Authority — Tax Residency and Tax Residency Certificates — Requisitos de la residencia fiscal interna de las personas físicas y de los Tax Residency Certificates a efectos de convenio
- Cabinet Decision No. 85 of 2022 on the Determination of Tax Residency — Criterios oficiales de la residencia fiscal, incluidas las configuraciones de 183 y 90 días
- UAE Federal Tax Authority — Value Added Tax — Información oficial sobre el tipo estándar del VAT, el Zero Rating y los requisitos para la exportación de servicios
- Federal Decree-Law No. 8 of 2017 on Value Added Tax — Base legal del impuesto al valor agregado, incluidos los supuestos de Zero Rating y de exención
Más perspectivas
Impuestos y estructuras
Doppelbesteuerungsabkommen: Wer darf eigentlich was besteuern?
Drei Buchstaben, die beruhigend klingen: DBA. Doch ein Doppelbesteuerungsabkommen schafft keinen Steueranspruch – es verteilt und begrenzt bereits bestehende Besteuerungsrechte. Warum zuerst das nationale Recht entscheidet und weshalb „183 Tage“ kein globaler Ausschalter ist.
Leer artículoImpuestos y estructuras
Wegzugsbesteuerung: So funktioniert § 6 AStG wirklich
Die Wegzugsbesteuerung besteuert einen Gewinn, den es noch nicht gibt: Anteile werden fiktiv verkauft, die Steuer ist real, das Geld fließt nicht. Was § 6 AStG tatsächlich auslöst, wo die 1-%-Schwelle greift und warum die Reihenfolge wichtiger ist als der Steuersatz.
Leer artículoImpuestos y estructuras
Steuersysteme der Welt: Was jeder Auswanderer verstehen muss
Steuern folgen dem Wohnsitz. Das gilt in Deutschland – aber nicht überall nach denselben Regeln. Wer auswandert, ohne zu verstehen, nach welchem System das Zielland sein Einkommen besteuert, riskiert unangenehme Überraschungen: Steuernachforderungen, Doppelbesteuerung oder ein Setup, das auf dem Papier clever wirkt, in der Praxis aber nicht funktioniert.
Leer artículo