
Economía y jurisdicciones
¿Dubái, Ciudad de Panamá o Asunción?
Tres mercados inmobiliarios fuera de Europa – y la pregunta de qué obtiene usted realmente por su dinero
Klaus J. P.-Kilfitt · 9 de septiembre de 2026 · 10 min de lectura
Quien quiera diversificar parte de su patrimonio fuera de Europa acaba, con bastante rapidez, hablando de inmuebles.
Esto tiene poco que ver con el romanticismo alemán del "oro de ladrillo". Un inmueble puede trasladar patrimonio geográficamente, generar crecimiento patrimonial mediante ingresos de alquiler constantes más revalorización y, bien elegido, crear al mismo tiempo una segunda opción de residencia.
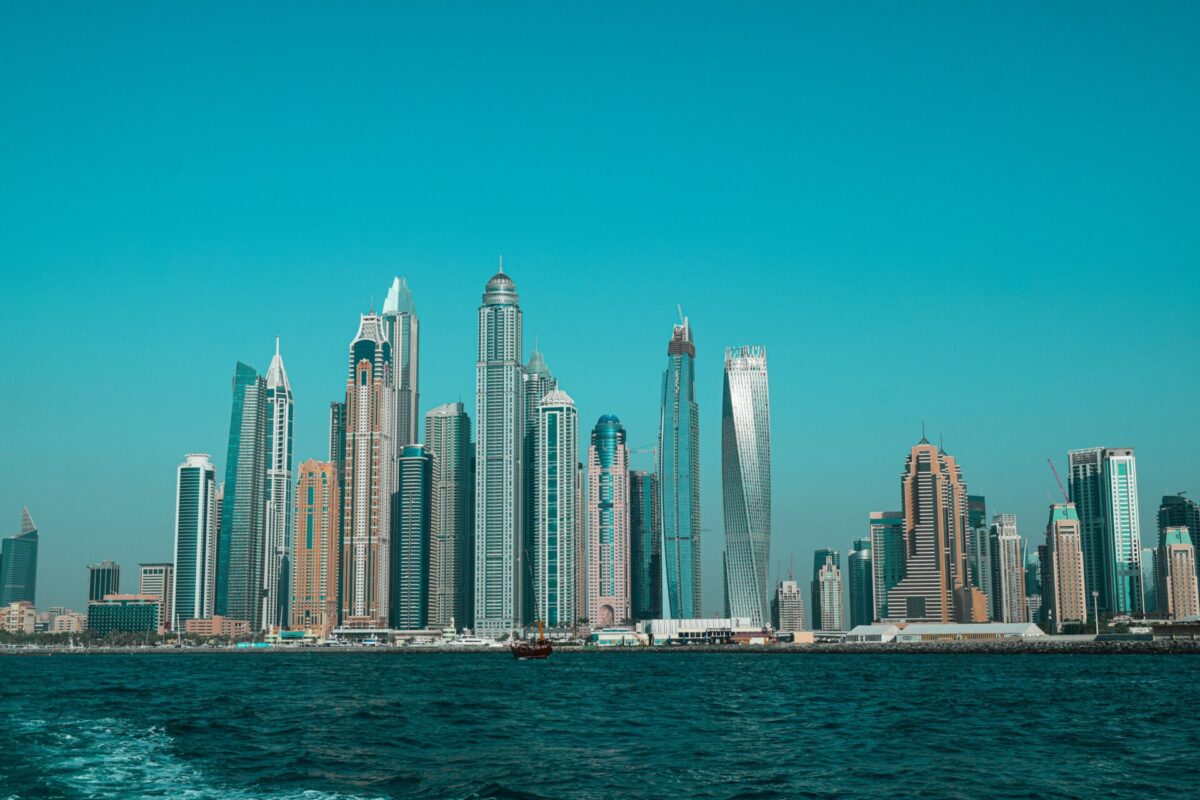
Dubái lleva años ocupando un lugar especialmente prominente en el foco de los inversores europeos. Ciudad de Panamá recibe, en cambio, mucha menos atención. ¿Y Asunción? La capital de Paraguay vive actualmente un boom constructivo que está redefiniendo de forma espectacular su perfil urbano, y sin embargo sigue siendo, para muchos europeos, una mancha blanca en el mapa.
Tres ciudades. Tres mercados inmobiliarios en fases de desarrollo completamente distintas.
Pero ¿cuál de ellos resulta ahora realmente interesante para un inversor europeo?
La primera pregunta no es la rentabilidad
Antes de hablar de precios por metro cuadrado, rentabilidades de alquiler o revalorizaciones, surge una pregunta mucho más banal:
¿Puede el inmueble pertenecerle a usted con plena seguridad jurídica?
No a un testaferro. No al cónyuge local. Y tampoco a alguna construcción turbia que existe solo porque la ley prohíbe, en realidad, la adquisición directa de propiedad por extranjeros, sino a usted personalmente.
Por qué desaconsejamos categóricamente este tipo de construcciones lo demuestra ahora mismo Tailandia de forma bastante impresionante: desde hace meses, las autoridades actúan en todo el país contra estructuras de testaferros (nominees) con las que extranjeros eludían las restricciones sobre la propiedad de terrenos. Redadas, confiscaciones y ventas forzosas ordenadas afectan ya también a expatriados que durante años creyeron que su construcción de propiedad era segura.
Y es que, si bien los extranjeros pueden convertirse allí, bajo ciertos requisitos, en propietarios de condominios, la propiedad de terrenos está en principio fuertemente restringida. Las construcciones con socios testaferros tailandeses no son una vía especialmente ingeniosa para sortear este problema, sino sencillamente algo prohibido y punible.
Para nuestra selección de ubicaciones, la posibilidad legal de adquirir tierra y suelo como no nacional es, por tanto, un criterio eliminatorio absoluto.
Los EAU, Panamá y Paraguay superan esta primera prueba.
En Dubái, los extranjeros pueden adquirir propiedad de forma directa en las zonas designadas como freehold. Panamá también permite, en principio, la propiedad inmobiliaria extranjera, aunque conoce, entre otras restricciones, una zona prohibida a lo largo de sus fronteras nacionales. Paraguay limita ciertas adquisiciones de terrenos por extranjeros en una zona de seguridad fronteriza.
Para un apartamento en Dubái, Ciudad de Panamá o Asunción, todo esto no supone, por tanto, ningún obstáculo.
Así que podemos hablar de oportunidades y rentabilidad.
Dubái: más grande, más profesional – y más complicado
En cuanto a infraestructura de mercado, Dubái juega en una liga propia.
El Dubai Land Department (DLD) ofrece una profundidad de datos con la que en Asunción solo se puede soñar. Se pueden rastrear transacciones, proyectos, promotores, valoraciones y gastos de comunidad (service charges). En el primer trimestre de 2026, el volumen de transacciones registrado alcanzó los 252.000 millones de AED.
Se trata de un mercado enorme.
Pero un mercado enorme está muy lejos de ser garantía de que usted también podrá deshacerse de su apartamento sin problemas. Y precisamente estas dos cosas se han equiparado con frecuencia durante los años de auge recientes, en particular por parte de agentes con mucho olfato comercial.
Dubái tiene un enorme mercado de preventa (off-plan) y con él ha creado también un mito: el flipping. Comprar pronto, pagar según el plan de pagos y traspasar el inmueble con beneficio incluso antes de su finalización: este modelo se vendió durante años también a inversores europeos como una estrategia casi evidente.
En algunos casos funcionó. Y, naturalmente, con esos mismos casos exitosos se presumió con fuerza y se hizo un marketing masivo.
Con mucha más frecuencia, sin embargo, el sueño del dinero rápido acabó convirtiéndose simplemente en la esperanza de que apareciera a tiempo un comprador todavía más optimista.
Zonas de categoría C promocionadas mediante ventas altamente agresivas, como JVC (Jumeirah Village Circle) o JVT (Jumeirah Village Triangle), son ejemplos elocuentes de ello. Allí se ha construido en los últimos años a una escala enorme y se ha vendido a inversores internacionales. Miles de apartamentos nuevos presionan simultáneamente sobre un mercado cuya demanda real de alquiler ya no era, ni mucho menos, ilimitada antes de la crisis actual.
El resultado ya se aprecia en el mercado de reventa. Un análisis de los datos del registro del DLD hasta finales de julio de 2026 arroja, para las reventas identificables en JVC/JVT, un hallazgo notable: alrededor de un tercio cambió de propietario por debajo del precio de compra original.
Ya no se trata de una pequeña anomalía estadística, ni tampoco de un problema causado por la guerra de Irán. Es un problema estructural que ya existía antes y que era previsible.
La guerra golpea a un mercado que ya no era del todo saludable en todas sus zonas
Desde el inicio de la guerra se ha sumado únicamente algo que apenas aparecía durante años en muchas presentaciones sobre Dubái:
Riesgo geopolítico.
Dubái y los Emiratos se vendían con gusto como el refugio seguro de una región por lo demás inestable. Desde que los misiles y drones ya no impactan únicamente en algún lugar de los Estados del Golfo vecinos, este relato se ha vuelto más difícil de sostener.
Esto no significa que Dubái esté al borde de un colapso inmobiliario.
Pero el mercado ha reaccionado. Ya en marzo, Reuters documentó caídas considerables en el número de transacciones y descuentos de precio en objetos concretos. En agosto, el número de ventas residenciales estaba claramente por debajo del nivel récord del año anterior.
Y justo ahora esta incertidumbre adicional se topa con submercados en los que ya de por sí hay mucho capital especulativo.
Quien haya comprado un apartamento para alquiler a largo plazo en una ubicación de fuerte demanda se encuentra en una situación completamente distinta de la del comprador cuyo plan genial consistía en «pagar la entrada – esperar – revender más caro».
Este último está descubriendo ahora mismo una característica incómoda de los planes de pago:
Siguen corriendo, implacables, a pesar de la guerra y la crisis.
Si el comprador previsto para el flip no aparece, la supuestamente astuta estrategia de apalancamiento se convierte de pronto en necesidad de capital. Quien no quiera o no pueda atenderla debe vender. Y se encuentra entonces con otros vendedores que tienen el mismo problema, mientras el promotor de al lado ya está empujando hacia el mercado la siguiente torre residencial con nuevos planes de pago.
Así se genera una espiral descendente sin necesidad de ningún colapso inmobiliario.
«Dubái siempre sube» ya era, desde siempre, una estrategia de inversión bastante mala. En 2026 se ha vuelto aún peor. También en mercados interesantes como Dubái rige el principio de ubicación, ubicación, ubicación.
Ciudad de Panamá: quizá una inversión no tiene por qué ser sexy
Ciudad de Panamá lo tiene difícil en esta comparación.
A Dubái todo el mundo lo conoce. Asunción es la apuesta por un mercado joven.
¿Y Panamá?
Se sitúa en algún punto intermedio.
A primera vista, esto no suena especialmente emocionante. Pero para una parte del patrimonio, «no especialmente emocionante» no tiene por qué ser una desventaja.
Panamá cuenta con un mercado inmobiliario internacional establecido desde hace décadas. El dólar estadounidense es el medio de pago y la moneda de referencia económica. Los extranjeros pueden adquirir propiedad de forma directa.
Los precios actuales se sitúan claramente por debajo de los de muchas metrópolis internacionales comparables. En cuanto a rentabilidades brutas de alquiler, las buenas ubicaciones residenciales se mueven habitualmente en torno al seis y ocho por ciento; los datos de mercado actuales sitúan la media para Ciudad de Panamá en torno al 7,6 por ciento.
Naturalmente, bruto no es neto.
Precisamente en residenciales modernas con conserjería, seguridad, piscina, gimnasio, etc., las cuotas de comunidad (condo fees) pueden alcanzar entre 3 y 4 USD por metro cuadrado. A ello se suman la gestión, el mantenimiento y, en su caso, la vacancia. Quien deduce su beneficio personal directamente de una rentabilidad bruta anunciada ha hecho un cálculo profundamente equivocado.
A cambio, Panamá ofrece algo que en el negocio inmobiliario internacional puede resultar sorprendentemente agradable:
poco drama.
Ningún hype gigantesco de preventa como en algunas zonas de Dubái. Ningún mercado que todavía tenga que demostrar su valía, como Asunción. Y, de momento, tampoco ninguna guerra a las puertas.
Quizá Ciudad de Panamá sea el candidato más aburrido de esta comparación, y eso está pensado, sin duda, como un cumplido.
Asunción: comprar antes de que se termine de contar la historia
El mercado inmobiliario de Asunción se encuentra en un punto de desarrollo completamente distinto: todavía bastante al principio.
Quien hoy recorra la capital paraguaya ve una ciudad en plena transformación. Nuevas torres de oficinas, hoteles y viviendas crecen hacia el cielo a lo largo de los principales ejes de desarrollo urbano; calles y barrios enteros cambian radicalmente de carácter.
En otro lugar ya hemos escrito con detalle sobre este desarrollo.
Para los inversores inmobiliarios, lo interesante de todo esto es, sobre todo, una cosa:
El mercado todavía es joven y ofrece, en consecuencia, un elevado potencial de revalorización (upside).
Los apartamentos en buenas ubicaciones de Asunción se ofrecen actualmente, a grandes rasgos, en torno a los 1.700 a 1.800 USD por metro cuadrado. Eso es considerablemente menos que en Dubái y, con frecuencia, también menos que en Ciudad de Panamá.
Pero «barato» no es una tesis de inversión.
Y Asunción tiene una desventaja que no conviene minimizar: la transparencia del mercado es bastante escasa.
No existe un equivalente al Dubai Land Department del que se puedan extraer, con solo unos clics, decenas de miles de transacciones reales. Muchos informes de mercado se basan en datos de oferta. Las rentabilidades de alquiler anunciadas del ocho, diez o más por ciento parecen, en consecuencia, muy atractivas hasta que en la cuenta aparecen los gastos operativos y de gestión, estos últimos nada desdeñables sobre todo en el alquiler de corta estancia (Airbnb, etc.).
En apartamentos razonablemente seleccionados en buenas ubicaciones, resulta mucho más realista esperar rentabilidades netas en el rango alto de un dígito.
Eso sigue siendo interesante. Solo que no es una máquina de imprimir dinero.
Comprado en dólares. Alquilado en guaraníes.
Y luego Asunción presenta una peculiaridad que en los mercados dolarizados o vinculados al dólar de Dubái y Panamá apenas desempeña un papel real.
El mercado moderno de apartamentos está, en el lado de la compra, prácticamente dolarizado. Los grandes promotores calculan y comercializan en USD. Incluso el gobierno de Paraguay define el umbral inmobiliario de su nuevo Investor Pass en 200.000 dólares estadounidenses, en lugar de en la moneda nacional, el guaraní.
En los alquileres, en cambio, el panorama se divide.
Una parte considerable de los contratos se pacta en dólares, otra en guaraníes.
De este modo, un apartamento comprado por 200.000 USD puede generar posteriormente un flujo de caja en PYG.
El año pasado esto fue, para propietarios europeos con contrato de alquiler en guaraníes, un efecto secundario francamente agradable, ya que el guaraní se revalorizó considerablemente frente al euro. Un alquiler en PYG sin variación tuvo, calculado en euros, un contravalor de pronto en torno a una quinta parte superior.
Para un paraguayo con un alquiler pactado en dólares de forma fija y costes de vida en guaraníes, el mismo mecanismo actúa en la dirección contraria.
Un inmueble – y el plan B incluido
Desde abril de 2026, Paraguay se ha puesto a la altura de los otros dos candidatos en un terreno interesante, al introducir el Investor Pass.
Con ello, las tres ubicaciones ofrecen ahora la posibilidad de combinar una inversión inmobiliaria con un derecho de residencia.
Sin embargo, existen diferencias nada desdeñables entre ellas:
En Panamá, una inversión inmobiliaria a partir de 300.000 USD puede calificar para el Qualified Investor. Esa suma debe invertirse realmente; si el precio de compra la supera, la parte excedente puede financiarse bajo los requisitos legales correspondientes.
Dubái exige, para un permiso de residencia de diez años, la célebre "Golden Visa", una inversión inmobiliaria de 2 millones de AED (aproximadamente 500.000 euros). También pueden calificar inmuebles financiados con crédito bancario. La preventa (off-plan) también es posible.
Paraguay sigue un camino notablemente distinto.
Aquí, la inversión inmobiliaria que califica asciende a 200.000 USD. Al momento de presentar la solicitud, al menos el 30 por ciento debe estar efectivamente pagado.
Para un apartamento de exactamente 200.000 USD, eso equivale a solo 60.000 USD.
El resto puede abonarse, en el caso de un proyecto aún en construcción, conforme al plan de pagos acordado.
A cambio, el inversor no recibe primero algún título de residencia provisional, sino directamente la Residencia Permanente, sin límite temporal.
Al cabo de dos años se comprueba si la inversión comprometida se ha ejecutado realmente conforme a lo pactado. En el caso de un proyecto aún no finalizado, esto significa, en particular: ¿se pagaron las cuotas acordadas?
Esos dos años no están, en absoluto, elegidos al azar. Quien tome la vía normal hacia el permiso de residencia, sin inversión, atraviesa primero una fase temporal de dos años (Residencia Temporal) antes de acceder al estatus permanente.
El Investor Pass adelanta este estatus.
Y precisamente aquí un inmueble se convierte de pronto en algo más que una inversión de capital.
Quien viva todavía hoy en Europa no necesita mantener, por tanto, un apartamento vacío en Asunción como refugio personal de emergencia. El inmueble puede alquilarse y generar dinero. Al mismo tiempo, la opción de residencia ya existe.
Si algún día el plan B se convierte en plan A, no habrá que empezar entonces con el papeleo burocrático.
La residencia nunca debe tener que justificar el inmueble
En este punto rige para nosotros una regla inquebrantable:
Nunca invierta únicamente para obtener una residencia o una Golden Visa.
Si no compraría el inmueble sin el permiso de residencia, tampoco debería comprarlo con él.
La residencia es un extra, no un sustituto de valor.
La combinación puede hacer considerablemente más atractiva una compra que ya de por sí tenía sentido. Puede combinar la diversificación geográfica con la libertad personal de movimiento.
Pero un apartamento sobrevalorado en mala ubicación sigue siendo un apartamento sobrevalorado en mala ubicación.
Incluso con una tarjeta de plástico en la cartera.
¿Y quién gana?
Depende de lo que usted quiera comprar.
Dubái ofrece un mercado inmobiliario enorme, profesional y excelentemente documentado. Precisamente por eso, allí se aprecia bastante bien lo peligroso que resulta confundir el tamaño del mercado con la liquidez de la propia inversión. La guerra añade en 2026 un riesgo adicional cuyo precio todavía nadie conoce, sobre todo porque el conflicto se prolonga y bien podría incluso extenderse.
Ciudad de Panamá no se impone por sí sola. Quizá esa sea su mayor virtud. Un mercado dolarizado y consolidado, con rentabilidades decentes y una opción de residencia, que en este momento no necesita ni un gran relato de crecimiento ni un gran relato de catástrofe.
Asunción se sitúa todavía mucho más al principio de la curva de desarrollo. Los precios de entrada son más bajos y el mercado, menos transparente. A cambio, un inversor puede participar en un desarrollo urbano que en otras ubicaciones ya quedó atrás años o incluso décadas. El Investor Pass hace esta combinación aún más interesante para quien de todos modos busca un plan B.
Por eso no hay un vencedor.
Pero sí, desde luego, decisiones equivocadas.
Quien compre en JVC porque alguien le explicó que Dubái siempre sube, no hace un trato mejor que quien compra en Mburicao alguna torre sobre plano porque Asunción está de moda ahora mismo.
Una ciudad puede estar en pleno auge en términos generales y, aun así, un apartamento concreto en una ubicación inadecuada puede seguir siendo una mala inversión.
Precisamente por eso, la diversificación internacional no comienza con la pregunta por la rentabilidad más alta, sino con la pregunta de qué función debe cumplir realmente ese pedazo de hormigón dentro de su patrimonio.
Fiel a nuestro principio: a veces la mejor solución empieza con una pregunta completamente distinta.
Más perspectivas
Economía y jurisdicciones
Asunción – La metrópoli infravalorada
Una ciudad crece hacia arriba – y hacia el futuro. ¡Evolution Asu 2030! Urbanización a cámara rápida. Cómo la capital de Paraguay se reinventa en este momento.
Leer artículoEconomía y jurisdicciones
Panamá: un país pequeño en las grandes corrientes del mundo
Panamá es mucho más que el canal y un tema fiscal. El país combina comercio mundial, puertos, tráfico aéreo, economía dolarizada, plaza financiera y tributación territorial — y a la vez se vuelve regulatoriamente más exigente. Un análisis objetivo del país para empresarios, inversores y particulares con movilidad internacional.
Leer artículoImpuestos y estructuras
Dubái y los EAU: lo que realmente queda de la exención fiscal
Los EAU siguen estando entre las jurisdicciones fiscalmente más atractivas del mundo. Pero del sencillo relato del impuesto cero ha surgido un verdadero sistema tributario. Quien conoce las reglas y estructura correctamente su situación sigue encontrando aquí condiciones extraordinariamente atractivas.
Leer artículo