
Economía y jurisdicciones
Panamá: un país pequeño en las grandes corrientes del mundo
Comercio mundial, plaza financiera, tributación territorial e infraestructura internacional confluyen en un país que explota sistemáticamente su posición geográfica singular — y que, al mismo tiempo, se reinventa en el plano regulatorio.
Björn Skamrahl · 1 de agosto de 2026 · 16 min de lectura
Internacionalmente, Panamá suele contarse a través de dos imágenes: el canal y la vieja fama offshore. Ambas se quedan cortas. Hoy el canal es menos una obra de ingeniería histórica que un programa de inversión para la próxima década. Y el Panamá regulatorio de 2026 tiene poco que ver con la idea de estructuras anónimas sin sustancia.
Lo interesante de este país es otra cosa. Panamá conecta Norteamérica y Sudamérica, se sitúa entre el Atlántico y el Pacífico y lleva décadas explotando esa posición económicamente: a través del canal, de puertos en ambos océanos, de uno de los nodos de tráfico aéreo más importantes de la región, de un sistema bancario de orientación internacional, de una economía basada en el dólar y de un sistema fiscal que en principio es de carácter territorial.
Al mismo tiempo, el marco está cambiando. Con la Ley 526 del 28 de mayo de 2026, Panamá introdujo requisitos de sustancia para determinados ingresos pasivos de fuente extranjera, que entrarán en vigor a partir del año fiscal 2027. El principio territorial se mantiene — pero ya no está solo.
Este artículo sitúa el país en su contexto: economía, canal e infraestructura, el agua como recurso estratégico, plaza financiera, sistema tributario, sociedades, residencia, oportunidades y riesgos. No es publicidad de país ni una guía de emigración, sino un análisis de plaza económica. El estado jurídico e informativo corresponde al 1 de agosto de 2026.
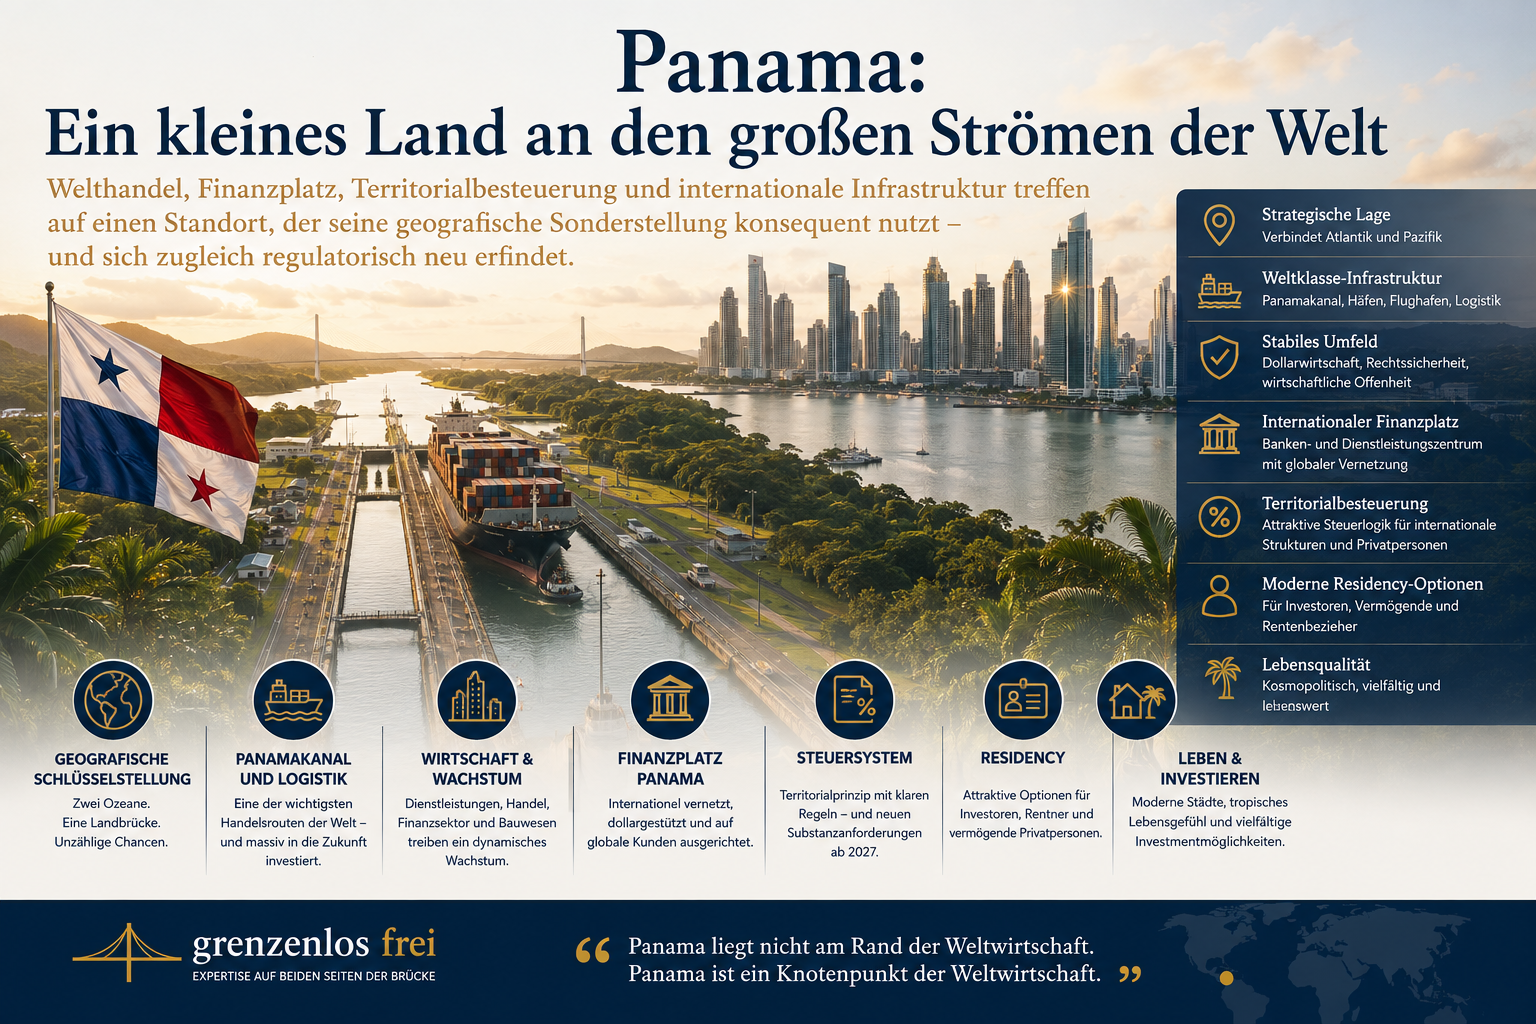
1. Un país pequeño en un punto clave global
Panamá es un Estado con pocos millones de habitantes. En superficie y población, el país es pequeño. En su papel dentro del tráfico internacional de mercancías, capital y personas, no lo es.
La razón es, en primer lugar, geográfica. Panamá forma el puente terrestre entre Norteamérica y Sudamérica y separa, en su punto más estrecho, el Atlántico —o el Caribe— del Pacífico. El Canal de Panamá viene explotando económicamente esa estrechez desde hace más de un siglo: acorta rutas marítimas, conecta espacios económicos y convierte a un Estado pequeño en parte fija de las cadenas de suministro globales.
Con esto, sin embargo, aún no está respondida la pregunta de fondo. No se trata de por qué un canal resulta económicamente útil. Se trata de: ¿por qué un país de este tamaño resulta desproporcionadamente relevante para el comercio mundial, la logística, la banca, las empresas internacionales, los inversores y los particulares con movilidad internacional — y precisamente hoy, no en 1914?
La respuesta está en la combinación. A partir de una posición geográfica singular, Panamá ha desarrollado a lo largo de décadas una economía de servicios, logística y finanzas cuya relevancia va mucho más allá de su propia economía interna. La ubicación es el punto de partida, no el modelo de negocio.
„Panamá no se beneficia de estar al margen de las grandes corrientes internacionales. Panamá gana estando en medio de ellas.“
2. Economía — un país de servicios, no una historia de materias primas
La economía panameña está fuertemente orientada a los servicios. Predominan el comercio, el transporte y la logística, los servicios financieros, el turismo, la construcción y los servicios empresariales de orientación internacional. El canal es solo una parte de un complejo de servicios más amplio, que incluye puertos, zonas francas, almacenamiento, tráfico aéreo y servicios corporativos.
Para 2025, el Banco Mundial indica un crecimiento económico real de en torno al 4,4 por ciento, sostenido esencialmente por el sector servicios. Es un valor alto en comparación regional — y a la vez un valor que no resuelve los desequilibrios internos.
Para 2026, al momento de la redacción de este artículo, solo existen proyecciones, y estas difieren: el Banco Mundial, en su Macro Poverty Outlook, espera a medio plazo un crecimiento de en torno al cuatro por ciento, mientras que el Fondo Monetario Internacional proyecta para 2026 un valor más bajo, de aproximadamente el 3,8 por ciento. Ambos datos provienen de fuentes oficiales y son proyecciones, no datos reales.
Sigue siendo visible una ruptura de los últimos años: el cierre de la mina de cobre Cobre Panamá a finales de 2023 eliminó una contribución considerable a las exportaciones, la inversión y los ingresos del Estado. Que la economía haya seguido creciendo después demuestra la solidez del sector servicios — no que la pérdida haya quedado sin consecuencias. Al momento de redactar este artículo no se ha adoptado una decisión definitiva sobre el futuro de la mina.
3. El Canal de Panamá — no un monumento, sino un programa de inversión
Quien considera el canal solo como un logro histórico de la ingeniería pasa por alto su verdadera evolución. La Autoridad del Canal de Panamá (ACP) persigue, con su Visión 2025–2035, un programa estratégico de inversión de una magnitud de aproximadamente ocho mil millones de balboas a lo largo de diez años.
Los focos de contenido pueden resumirse en pocos puntos:
- Seguridad hídrica — en particular el proyecto multipropósito Río Indio, destinado a asegurar a largo plazo la disponibilidad de agua tanto para la operación del canal como para el suministro de agua potable.
- Desarrollo portuario y de terminales — capacidad de contenedores adicional en ambos lados del océano, para la cual la ACP publicó a principios de 2026 los documentos de licitación.
- Logística multimodal — mayor integración entre canal, puertos, transporte terrestre y almacenamiento a lo largo de la ruta interoceánica.
- Corredor Energético Interoceánico — un corredor energético planeado entre el lado atlántico y el pacífico, cuyo primer gran proyecto es un oleoducto con la infraestructura de terminales correspondiente.
En el caso del corredor energético, la ubicación temporal es importante. El concepto prevé transportar portadores de energía entre ambos lados del océano mediante una conexión terrestre, complementando y descargando así la infraestructura existente del canal. Al momento de redactar este artículo, el proyecto se encuentra en fase de licitación o precalificación; no está confirmada una decisión de adjudicación definitiva.
Lo mismo vale para los nuevos proyectos portuarios: documentos de licitación publicados no son una terminal terminada. Para una evaluación del país, la distinción entre infraestructura existente, proyectos decididos, proyectos planificados y licitaciones en curso no es una cuestión académica, sino el núcleo de la valoración.
„Un programa de inversión es una señal sobre prioridades. Todavía no es una obra construida.“
4. Agua — recurso estratégico y riesgo real
La sequía de 2023/24 mostró cuán estrechamente depende del agua la fiabilidad económica de Panamá. El canal funciona con esclusas que requieren cantidades considerables de agua dulce en cada tránsito. Cuando los niveles de los embalses cayeron, la autoridad del canal redujo notablemente los tránsitos diarios — con efectos inmediatos en los tiempos de espera, los precios y la planificación global de rutas.
Por eso el agua en Panamá no es solo un asunto medioambiental. Afecta a la vez al suministro de agua potable de una parte considerable de la población, a la operación del canal y, con ello, a la fiabilidad de una ruta comercial de relevancia internacional.
En este contexto, Río Indio es menos un proyecto de infraestructura aislado que un proyecto estratégico para la seguridad hídrica a largo plazo. Es, al mismo tiempo, un proyecto con conflictos sociales, en particular en relación con reasentamientos e indemnizaciones en las zonas afectadas.
El tema no exige ni dramatización ni banalización. Pertenece a todo análisis de país objetivo — como riesgo real y, a la vez, como ámbito en el que Panamá invierte de forma visible.
5. Logística y conexiones internacionales
Panamá es una plaza multimodal. A la vía navegable interoceánica se suman puertos de contenedores en el lado atlántico y en el pacífico, estructuras de zonas francas y almacenamiento, conexiones viales a lo largo del eje del canal, una línea ferroviaria entre ambos océanos y un nodo de tráfico aéreo internacional con una densa red de rutas dentro de América.
Esta combinación explica su función como hub regional: mercancías, servicios y personas se concentran aquí, se transbordan y se redistribuyen. Para las empresas de actividad internacional esto es más relevante que cualquier indicador aislado — la accesibilidad es un factor de localización de tipo propio.
Los superlativos ayudan poco aquí. Lo decisivo es si la creación de valor concreta de una empresa se beneficia realmente de los flujos de mercancías, el transbordo, la accesibilidad regional o la cercanía a los servicios. Donde ese no es el caso, la posición logística es una ventaja interesante, pero no económicamente eficaz.
6. Economía dolarizada — una mirada precisa
El sistema monetario de Panamá suele describirse de forma simplificada. La moneda nacional es el balboa, que mantiene una relación 1:1 con el dólar estadounidense. En la práctica circulan monedas en balboas, mientras que el dólar estadounidense, como moneda de billetes, domina el tráfico de pagos. La afirmación «Panamá solo tiene el dólar estadounidense» es, por tanto, imprecisa; lo correcto es que el dólar estadounidense desempeña el papel central en el tráfico de pagos.
Económicamente, de ahí se derivan dos consecuencias. Para empresas e inversores de actividad internacional desaparece el clásico riesgo de tipo de cambio de una moneda local propia frente al dólar estadounidense; precios, balances y contratos son directamente comparables a nivel internacional. Para la plaza financiera y comercial, la dolarización es una razón esencial de su atractivo para los flujos de capital regionales.
Que no exista riesgo cambiario no es del todo cierto, sin embargo. Quien piensa en euros asume el riesgo EUR/USD en su totalidad. Y la dolarización priva al país de instrumentos de política monetaria: Panamá no tiene una política de banco central propia en el sentido clásico y no puede dirigir la política de tipos de interés a nivel nacional.
7. Plaza financiera internacional
Panamá mantiene un sistema bancario de orientación internacional que resulta notablemente grande para un país de este tamaño de población. Según el informe bancario de la Superintendencia de Bancos de Panamá, el centro bancario internacional alcanzó, a finales de 2025, activos netos de aproximadamente 163.000 millones de dólares estadounidenses, con depósitos de alrededor de 116.800 millones de dólares estadounidenses.
La estructura resulta llamativa: de los depósitos, cerca de 46.600 millones de dólares estadounidenses correspondían a depositantes externos, es decir, no residentes en Panamá. La proporción extranjera se sitúa así en torno al 40 por ciento — un indicio claro de que la plaza no solo financia su propia economía, sino que concentra flujos de capital regionales e internacionales.
De esta magnitud, sin embargo, no se deriva ninguna afirmación sobre la práctica de apertura de cuentas. Quien hoy quiera abrir cuentas en Panamá, para sí mismo o para una sociedad, se enfrenta a un procedimiento de verificación integral: identificación y legitimación, determinación de los beneficiarios finales, justificación del origen de los fondos, presentación del modelo de negocio, verificación de la actividad efectiva, así como los procedimientos de reporte según el CRS y — cuando corresponda — FATCA.
Que una dirección comercial, un agente registrado o una inscripción registral no equivalgan a sustancia empresarial efectiva es uno de los malentendidos más frecuentes. La delimitación de estos planos se trata en el artículo de referencia Domicilio social, dirección efectiva, establecimiento permanente.
En pocas palabras: la plaza financiera es eficiente. No es libre de condiciones.
8. Panamá y la vieja imagen offshore
Internacionalmente, Panamá estuvo asociado durante décadas de manera estrecha a estructuras offshore, constitución de sociedades y confidencialidad. Esa percepción sigue teniendo eco hoy en día, en particular desde la publicación de los llamados Panama Papers.
Objetivamente, lo decisivo no es tanto el tratamiento mediático como la evolución regulatoria desde entonces. Panamá ha ampliado considerablemente los requisitos de transparencia, reporte y cumplimiento: intercambio automático de información según el CRS, obligaciones de registro y reporte de beneficiarios finales, deberes de diligencia reforzados en el sector financiero y — más recientemente — requisitos de sustancia para determinados ingresos.
Con esto no se asocia ninguna valoración moral. Las estructuras en el extranjero no son ilícitas per se; lo decisivo es si cumplen con los requisitos vigentes de reporte, fiscalidad y sustancia de los Estados implicados. Pero sí resulta objetivamente obsoleta, en 2026, la descripción de Panamá como una jurisdicción offshore anónima.
„El modelo panameño moderno ya no es: anonimato sin sustancia.“
9. Tributación territorial — el principio básico
Panamá tributa según el principio territorial. En principio, los ingresos de fuente panameña están sujetos a tributación panameña; los ingresos que, según las normas de fuente legalmente establecidas, no se originan en Panamá, no se vuelven imponibles por el mero hecho de que una persona resida en Panamá o de que se transfiera dinero a Panamá.
Se trata de una diferencia sistemática frente al principio de renta mundial, tal como lo aplica, por ejemplo, Alemania para los sujetos pasivos con obligación tributaria ilimitada. Y es la razón por la que Panamá aparece regularmente en las reflexiones internacionales sobre estructuración.
La sistemática fundamental —renta mundial, principio territorial, remittance basis y tributación basada en la nacionalidad— se expone en el artículo de referencia Sistemas tributarios del mundo. Quien no distingue con claridad estos planos llega, casi inevitablemente, a conclusiones erróneas respecto de Panamá.
El más importante de estos errores de razonamiento se refiere al concepto de fuente. «Pagado desde el extranjero» no es lo mismo que «fuente extranjera». La fuente fiscal se determina según las normas de fuente legalmente establecidas, no según la ubicación de un banco ni según el domicilio del cliente.
Esto puede mostrarse con un ejemplo sencillo. Una persona vive en Panamá, trabaja físicamente allí y presta servicios de consultoría desde Panamá para un cliente alemán. El pago se realiza desde Alemania a una cuenta fuera de Panamá. La conclusión habitual es: ingreso extranjero libre de impuestos. Esa conclusión no es sostenible tal cual. Si los ingresos son de fuente panameña depende de las normas panameñas de fuente y de la actividad concreta — en particular, de dónde se presta efectivamente el servicio.
„La tributación territorial no significa que el origen de la transferencia determine la fuente fiscal del ingreso.“
Con ello no se afirma que los ingresos del extranjero sean regularmente imponibles en Panamá. Lo que se afirma es esto: la calificación es una cuestión jurídica de cada caso concreto, no una cuestión de la cuenta bancaria.
10. Impuesto sobre la renta de las personas físicas
Antes de examinar la tarifa hace falta una aclaración: los siguientes tramos rigen para la renta imponible en Panamá. No significan que la renta mundial de una persona residente en Panamá esté sujeta a esta escala. Primero se examina la fuente, luego se aplica la tarifa.
Según los datos de la Dirección General de Ingresos, la tarifa para personas físicas se escalona así:
hasta B/.11.000
Renta imponible
0 %
Tributación
de B/.11.000 a B/.50.000
Renta imponible
15 % sobre el importe que excede de B/.11.000
Tributación
más de B/.50.000
Renta imponible
B/.5.850 más 25 % sobre el importe que excede de B/.50.000
Tributación
La base legal es el artículo 700 del Código Fiscal. La escala muestra, además, que Panamá no es un país de baja tributación en el sentido de un tipo único para la renta imponible en Panamá — el tipo máximo es del 25 por ciento.
11. Impuesto sobre sociedades
Para las sociedades de capital rige un tipo general del impuesto sobre sociedades del 25 por ciento sobre la renta neta imponible. A esto se añaden, según el volumen de facturación, métodos de cálculo especiales para determinar la base imponible, así como —dependiendo de la actividad— normas específicas por sector.
La afirmación que se deriva de ello es incómoda, pero central: Panamá no es un país de impuesto cero. Una sociedad panameña que obtiene ingresos de fuente panameña está en principio sujeta al impuesto sobre sociedades ordinario, lleva contabilidad, presenta declaraciones y cumple obligaciones corrientes.
Frases como «Panama Company = 0 % Tax» proceden del marketing de los proveedores de constitución de sociedades, no del derecho tributario. Confunden sistemáticamente la cuestión de la fuente con la cuestión del tipo impositivo.
12. Dividendos
La tributación de los dividendos en Panamá está diferenciada y depende de la calificación fiscal de los beneficios subyacentes. El Código Fiscal distingue, en particular, si los beneficios distribuidos proceden de ingresos de fuente panameña o de ingresos que, según el derecho panameño, se califican de otro modo — por ejemplo, de fuente extranjera o de determinadas actividades vinculadas a la exportación.
En la práctica se mencionan con regularidad un tipo general del 10 por ciento y un tipo reducido del 5 por ciento para determinadas constelaciones; para ciertas formas de participación pueden aplicarse tipos distintos, más elevados. En todo caso, lo determinante es siempre la base jurídica concreta y la calificación de los beneficios distribuidos en cada caso.
Un tipo único del tipo «el impuesto sobre dividendos en Panamá es del X por ciento» carece, por tanto, de fundamento. A ello se añade que para regímenes especiales y zonas particulares pueden existir normas distintas; estas quedan aquí deliberadamente al margen.
13. ITBMS — el impuesto sobre las ventas
El impuesto sobre las ventas de Panamá se llama ITBMS (Impuesto de Transferencia de Bienes Muebles y Prestación de Servicios). El tipo general es del 7 por ciento. Para determinados bienes y servicios rigen tipos distintos o exenciones; también las obligaciones de registro y de ingreso dependen de la actividad y del volumen de facturación. Una exposición completa del derecho del impuesto sobre las ventas no es objeto de este artículo.
14. Residencia fiscal
La residencia fiscal debe distinguirse estrictamente del permiso de residencia en el sentido migratorio. Según el artículo 762-N del Código Fiscal, una persona física se considera, en particular, fiscalmente residente en Panamá cuando ha permanecido en Panamá más de 183 días —de forma continua o interrumpida— durante el año fiscal o el año fiscal inmediatamente anterior, o cuando mantiene en Panamá una vivienda permanente conforme a los requisitos legales.
La residencia puede acreditarse mediante un Certificado de Residencia Fiscal expedido por la administración tributaria. El certificado es una prueba, no un instrumento de planificación: confirma una situación jurídica, no la crea.
Tres equiparaciones son incorrectas y, sin embargo, están muy extendidas en la práctica:
- Un permiso de residencia no equivale a residencia fiscal.
- El RUC, o número de identificación tributaria, no equivale a residencia fiscal.
- La residencia fiscal en Panamá no equivale a la tributación de la renta mundial.
El tercer punto en particular es central por el principio territorial: incluso quien es fiscalmente residente en Panamá está allí sujeto en principio solo a tributación por ingresos de fuente panameña. A la inversa, esto tampoco responde a cómo valora el hecho el Estado de residencia anterior.
La delimitación completa entre nacionalidad, domicilio de empadronamiento, domicilio, residencia habitual, permiso de residencia, registro fiscal y residencia fiscal se trata en el artículo de referencia Domicilio, residencia, residencia fiscal.
15. Convenios de doble imposición y cuestiones fiscales internacionales
Panamá ha suscrito convenios de doble imposición con una serie de Estados. Una enumeración completa no aporta aquí gran cosa; lo decisivo es el orden de examen.
En los supuestos transfronterizos deben evaluarse siempre por separado: las normas de fuente nacionales de ambos Estados implicados, la residencia fiscal conforme al derecho nacional, una posible doble residencia y —cuando proceda— los artículos de reparto y de método de un convenio aplicable.
Cómo funcionan los convenios, qué regulan y qué expresamente no regulan se expone en el artículo Convenios de doble imposición.
Lo que la tributación territorial expresamente no resuelve: no soluciona automáticamente las cuestiones fiscales internacionales. Si el Estado de emigración sigue gravando, si surgen establecimientos permanentes y si se activan reglas de transparencia fiscal internacional, no lo decide el sistema tributario panameño.
16. Sociedades y estructuras internacionales
Panamá es desde hace décadas una plaza societaria conocida. La Sociedad Anónima y la Sociedad de Responsabilidad Limitada son conocidas internacionalmente, el derecho de constitución está consolidado, la infraestructura administrativa, rodada.
Para una evaluación seria, sin embargo, son decisivas otras preguntas: ¿qué actividad ejerce realmente la sociedad? ¿Desde dónde se dirige? ¿Quiénes son los beneficiarios finales? ¿Qué sustancia existe en Panamá? ¿Y cómo califican esa estructura los demás Estados afectados?
Porque el lugar de constitución precisamente no decide de forma automática sobre el lugar de la dirección efectiva, sobre la existencia de establecimientos permanentes, sobre la residencia fiscal de la sociedad ni sobre el tratamiento fiscal de sus socios. Una sociedad constituida en el extranjero puede ser fiscalmente residente en otro Estado si se dirige desde allí.
Estos planos y sus confusiones típicas se tratan en detalle en el artículo Domicilio social, dirección efectiva, establecimiento permanente. Adicionalmente relevante, en las participaciones en sociedades extranjeras sujetas a baja tributación, es la cuestión de la transparencia fiscal internacional en el Estado de residencia de los socios.
Para las personas con vínculo continuado con Alemania resulta especialmente relevante examinar la alemana Hinzurechnungsbesteuerung (transparencia fiscal internacional tipo CFC) — una cuestión que el derecho panameño no responde.
17. Ley 526 del 28 de mayo de 2026 — Sustancia económica
El desarrollo fiscal más importante de 2026 es la Ley 526 del 28 de mayo de 2026, publicada en la Gaceta Oficial N.° 30534-B. Modifica y complementa el Código Fiscal e incorpora un nuevo capítulo con normas de sustancia para determinados ingresos pasivos de fuente extranjera.
Ámbito de aplicación
El ámbito de aplicación es más estrecho de lo que la percepción pública sugiere en parte. Quedan comprendidas las entidades que forman parte de un grupo multinacional —definido como dos o más entidades vinculadas por propiedad o control, con residencia fiscal en jurisdicciones distintas, incluyendo la matriz, filiales y establecimientos permanentes, que se consolidan o estarían obligados a consolidarse.
Las sociedades que no forman parte de un grupo multinacional en el sentido de la ley no quedan, en principio, comprendidas en este régimen específico de sustancia. Es, por tanto, incorrecto afirmar que todas las sociedades panameñas con ingresos del extranjero se ven afectadas por las nuevas normas.
Ingresos comprendidos
Quedan comprendidos determinados ingresos pasivos de fuente extranjera, en particular:
- Dividendos y participaciones en beneficios
- Intereses
- Regalías y royalties
- Ganancias de capital por enajenación
- Ingresos procedentes de bienes inmuebles
- Otros ingresos de capital
Requisitos de sustancia
La ley exige, para calificar como «Entidad calificada», una presencia económica efectiva en Panamá. Esto incluye, en particular, personal cualificado y remunerado adecuadamente, instalaciones o locales apropiados, la toma de las decisiones esenciales y la asunción de los riesgos relevantes en Panamá, así como gastos operativos adecuados a nivel local. Para las holdings de mera tenencia y determinadas constelaciones inmobiliarias se prevén requisitos aliviados. Bajo determinados requisitos legales es posible la externalización a proveedores de servicios en Panamá; la externalización al extranjero no cumple los requisitos.
Consecuencia jurídica
Si una entidad comprendida no cumple los requisitos o incumple las correspondientes obligaciones de reporte y acreditación, la ley prevé para los ingresos pasivos extranjeros afectados un tipo impositivo único y definitivo del 15 por ciento sobre los ingresos netos. Se prevé un crédito por los impuestos pagados en el extranjero sobre esos mismos ingresos, limitado a la deuda tributaria panameña. Para los ingresos procedentes de bienes intangibles, la ley contiene una regulación separada, orientada al concepto de nexo (nexus).
Plano temporal
La ubicación temporal debe separarse con precisión. La ley fue aprobada el 28 de mayo de 2026 y publicada en la Gaceta Oficial; es, por tanto, derecho vigente. Conforme a la sistemática legal de transición, las nuevas normas serán aplicables a partir del año fiscal 2027. Al momento de redactar este artículo, el 1 de agosto de 2026, aún no se han publicado de forma definitiva disposiciones de desarrollo esenciales —en particular sobre procedimientos de acreditación, registro y formatos de reporte. Quien pueda verse afectado debería seguir activamente la regulación de detalle.
Es sistemáticamente destacable que Panamá no renuncia al principio territorial. Este se mantiene. Para un ámbito claramente delimitado —los ingresos pasivos extranjeros dentro de grupos multinacionales— se complementa con un plano de sustancia.
„Panamá sigue siendo territorial — pero no toda estructura internacional queda sin consecuencias por falta de sustancia.“
18. Residencia — muchas vías, tres ejemplos
Panamá cuenta con un número, inusualmente elevado para los estándares latinoamericanos, de categorías migratorias de residencia. Una enumeración completa no sería ni posible ni útil.
Las tres categorías siguientes son, por tanto, expresamente una selección ejemplar. Suelen resultar especialmente relevantes para empresarios, inversores, particulares con patrimonio elevado y jubilados. Junto a ellas existen numerosas vías de residencia adicionales, cuyos requisitos pueden depender, entre otros factores, de la nacionalidad, el empleo, la inversión, los ingresos, el patrimonio, la situación familiar y otros criterios legales.
Todos los datos describen la estructura básica de la categoría respectiva conforme al estado jurídico del 1 de agosto de 2026. No sustituyen un análisis migratorio y no contienen ninguna afirmación sobre plazos de tramitación o probabilidades de éxito en un caso concreto.
19. Inversionista Calificado
La categoría de Inversionista Calificado se dirige a personas que realizan una inversión calificada en Panamá. La inversión mínima determinante es, en principio, de B/.300.000.
Como inversión calificada, según la normativa vigente, pueden considerarse distintas variantes; en la práctica, la más conocida es la adquisición de inmuebles en Panamá. En este caso, el importe mínimo legalmente previsto de B/.300.000 debe aportarse libre de cargas. Si el precio de compra es superior, la parte que exceda del importe mínimo requerido puede financiarse bajo los requisitos legales.
Bajo determinados requisitos legales, la inversión también puede realizarse a través de una persona jurídica, siempre que el solicitante sea revelado y acreditado como beneficiario final último (Ultimate Beneficial Owner). Regularmente hay que acreditar también el origen lícito de los fondos empleados, así como los justificantes personales habituales.
En términos sistemáticos, la categoría conduce a un permiso de residencia permanente. Con ello no se dice nada sobre plazos de tramitación, práctica administrativa o garantía de aprobación. Términos de marketing como «Golden Visa» no son una denominación oficial y no describen correctamente la categoría.
20. Jubilado / Pensionado
El programa Pensionado se dirige a personas con una pensión o jubilación calificada, vitalicia, procedente de una fuente reconocida. Es uno de los programas de residencia más antiguos y conocidos internacionalmente de Panamá.
En principio se requiere un ingreso mensual por pensión o jubilación de B/.1.000. Si se acredita la propiedad inmobiliaria personal en Panamá con un valor superior a B/.100.000, el importe mínimo mensual requerido puede reducirse, conforme a los requisitos legales, a B/.750. Para los familiares que acompañan rigen requisitos adicionales.
Con este estatus se asocian, según el derecho panameño, diversas ventajas. No es objeto deliberado de este apartado una enumeración completa: este artículo es un análisis de país, no una guía sobre el Pensionado.
21. Rentista Retirado
El Rentista Retirado se confunde con frecuencia con el Pensionado. Se trata de una categoría independiente, con una lógica en principio distinta.
Mientras que el Pensionado se basa en una pensión vitalicia ya existente, el Rentista Retirado se sustenta en un rendimiento regular procedente de una estructura de inversión prescrita. Lo determinante no es el capital en sí, sino el rendimiento mensual de intereses que de él se deriva.
Se requiere un rendimiento mensual de intereses de al menos B/.850 procedente de un depósito a plazo fijo, libre de cargas y no cedido, en el Banco Nacional de Panamá o en la Caja de Ahorros, con un plazo mínimo de cinco años.
En cambio, no existe un importe mínimo de capital fijado legalmente. El capital efectivamente necesario depende del tipo de interés que pueda obtenerse en cada caso. El importe de capital requerido se deriva aritméticamente del rendimiento mensual exigido y del tipo de interés ofrecido en cada momento: si baja el tipo de interés, sube el capital requerido — y viceversa. Las cifras que circulan en internet como suma de depósito fija son fotografías de un determinado nivel de tipos de interés, no un requisito legal.
22. Otras vías de residencia
Junto a estas tres categorías existen otras vías, entre ellas, según la normativa vigente en cada momento, categorías de fundamento económico, residencias vinculadas al empleo, otros modelos de inversores, programas nacionales particulares, en su caso la categoría de Países Amigos, así como categorías familiares.
Respecto a Países Amigos conviene hacer una advertencia: en internet, la categoría suele describirse a partir de información desactualizada como una vía estándar particularmente sencilla, con requisitos de saldo bancario bajos. Los requisitos legales son, desde las reformas de los últimos años, considerablemente más matizados. Las descripciones antiguas no son adecuadas como base de planificación.
„Qué categoría encaja es una cuestión migratoria individual — no un ranking de los visados supuestamente más sencillos.“
A modo de orientación, una comparación compacta de las tres categorías presentadas a modo de ejemplo:
Idea básica
Inversionista Calificado
Inversión calificada en Panamá
Jubilado / Pensionado
Pensión o jubilación vitalicia ya existente
Rentista Retirado
Rendimiento regular de una estructura de inversión prescrita
Requisito central
Inversionista Calificado
Inversión mínima, en principio, B/.300.000
Jubilado / Pensionado
En principio B/.1.000 mensuales, reducido a B/.750 con propiedad inmobiliaria calificada
Rentista Retirado
Al menos B/.850 de rendimiento mensual de intereses de un depósito a plazo fijo libre de cargas y calificado; plazo mínimo de cinco años
Grupo objetivo típico
Inversionista Calificado
Inversores y empresarios
Jubilado / Pensionado
Jubilados con derecho a pensión
Rentista Retirado
Personas con capital, pero sin pensión calificada
A tener en cuenta
Inversionista Calificado
Origen de los fondos, acreditación de UBO en caso de inversión a través de una sociedad
Jubilado / Pensionado
Umbral de valor del inmueble, acreditación del carácter permanente de la pensión
Rentista Retirado
El capital requerido depende del tipo de interés, no hay una suma fija
23. Residencia no es residencia fiscal
Tras estos ejemplos, conviene volver deliberadamente a la parte fiscal. Un permiso de residencia en sentido migratorio responde exactamente a una pregunta: ¿puedo permanecer y vivir aquí legalmente?
No responde a dónde soy fiscalmente residente. Y menos aún responde a qué ingresos míos son imponibles en Panamá. La primera pregunta se rige por los criterios de la residencia fiscal; la segunda, por las normas de fuente.
Quien no responde por separado a estos tres planos —estancia, residencia, fuente— planifica sobre una base insegura. El artículo de referencia Domicilio, residencia, residencia fiscal ordena estos conceptos de forma sistemática.
24. Inmuebles — solo una breve nota
Ciudad de Panamá cuenta con un mercado desarrollado de apartamentos y edificios en altura, con compradores internacionales. Los inmuebles pueden cumplir allí varias funciones a la vez: vivienda, inversión de capital y — en el marco de la categoría de Inversionista Calificado — una función migratoria.
Dos advertencias son importantes. Primero: la mera propiedad inmobiliaria no genera residencia fiscal. Segundo: en la adquisición y la tenencia se generan impuestos y costes de transacción cuya configuración concreta depende del inmueble, del uso y de las exenciones aplicables.
Este artículo, deliberadamente, no va más allá. Rentabilidades de alquiler, pronósticos de evolución de valor, evaluaciones por barrio y comparaciones internacionales de plazas inmobiliarias pertenecen a un análisis autónomo de mercados inmobiliarios — y ese queda reservado a un artículo aparte.
25. Vivir en Panamá
Panamá no es un espacio vital homogéneo. Ciudad de Panamá es internacional, urbana y fuerte en servicios: bancos, clínicas, colegios internacionales, restaurantes, una densa red de vuelos. Las regiones costeras del Pacífico y del Caribe, las tierras altas en torno a Boquete y Volcán, así como ciudades más pequeñas del interior, funcionan en cambio de manera completamente distinta — más tranquilas, menos internacionales, con una infraestructura muy diferente.
Describir el coste de vida en términos generales como bajo sería engañoso. Según la ubicación, el tipo de vivienda, la elección de colegio y la atención sanitaria, Panamá puede resultar considerablemente más caro que otros destinos latinoamericanos — en particular en Ciudad de Panamá y, en particular, con un nivel de exigencia internacional. Los bienes importados son, en muchos casos, caros; los servicios locales, comparativamente económicos.
La atención sanitaria, los colegios internacionales y las conexiones aéreas se concentran fuertemente en la región de la capital. Quien vive fuera de ella gana en tranquilidad y en coste — y pierde densidad de infraestructura. Esto no es una valoración, sino un parámetro de planificación.
26. Oportunidades
Las ventajas de Panamá como plaza pueden resumirse de forma objetiva:
- posición geográfica estratégica entre dos océanos y dos continentes
- logística de relevancia internacional con canal, puertos y nodo de tráfico aéreo
- un programa de inversión en curso del canal a lo largo de la próxima década
- una plaza financiera desproporcionadamente relevante para el tamaño del país
- una economía basada en el dólar, sin riesgo cambiario local propio frente al USD
- una economía de servicios amplia y en crecimiento
- conectividad internacional y accesibilidad regional
- un sistema tributario de carácter, en principio, territorial
- una amplia gama de categorías migratorias de residencia
- infraestructura comparativamente desarrollada en el contexto regional
27. Riesgos y debilidades
Un análisis de país que solo mencione oportunidades no es un análisis. Panamá tiene debilidades estructurales relevantes para la planificación.
- Agua — la operación del canal y el suministro de agua potable compiten por el mismo recurso. La sequía de 2023/24 mostró la rapidez con que las variaciones climáticas repercuten económicamente.
- Situación fiscal — el Banco Mundial y el FMI señalan la necesidad de consolidación de las finanzas públicas. La evolución del déficit y del endeudamiento son temas centrales de la política económica.
- Cobre Panamá — la pérdida de un bloque considerable de exportaciones e ingresos sigue produciendo efectos; no se ha adoptado una decisión definitiva sobre el futuro de la mina. La incertidumbre en sí misma es un factor.
- Desigualdad social — el éxito macroeconómico se distribuye de forma muy desigual a nivel regional y social. Los indicadores de la región capitalina no describen el país en su conjunto.
- Burocracia — los procesos administrativos, migratorios, fiscales y bancarios son formalizados, exigentes en documentación y consumen tiempo. Quien subestima la fricción administrativa planifica de forma demasiado optimista.
- Cumplimiento internacional — Panamá está sometido a un escrutinio internacional de transparencia y cumplimiento notablemente más estricto que en décadas anteriores. Las estructuras deben soportar esto.
28. Lo que Panamá no es
Algunos supuestos muy extendidos no resisten el análisis. En forma compacta:
- Panamá no es un país de impuesto cero.
- Una sociedad panameña no está automáticamente libre de impuestos.
- «Cliente en el extranjero» no significa automáticamente «fuente de ingresos extranjera».
- «Pago a una cuenta en el extranjero» no significa automáticamente ingreso extranjero libre de impuestos.
- Residencia no significa automáticamente residencia fiscal.
- Un número de identificación tributaria no significa automáticamente residencia fiscal.
- La propiedad inmobiliaria no significa automáticamente residencia fiscal.
- La tributación territorial no significa automáticamente exención fiscal.
- La constitución de una sociedad no responde a la cuestión de la dirección efectiva ni del establecimiento permanente.
29. Panamá en el contexto internacional
La pregunta de si Panamá es «mejor» que otra plaza conduce por mal camino. Las plazas cumplen funciones distintas, y una plaza siempre resulta adecuada o inadecuada solo en relación con un objetivo concreto.
El perfil específico de Panamá surge de una combinación determinada: comercio mundial y flujos de mercancías, posición geográfica entre dos océanos, economía dolarizada, plaza financiera internacional, infraestructura de transporte desarrollada y un sistema tributario territorial. Quien necesita realmente estos factores encuentra aquí mucho. Quien tiene otras prioridades —por ejemplo, cercanía europea, una determinada red de convenios o un entorno sectorial específico— posiblemente los encuentre mejor en otro lugar.
Precisamente en eso consiste la manera de trabajar de grenzenlos frei: el punto de partida no es un país, sino un objetivo. La plaza es el resultado de la estrategia, no su punto de partida.
Conclusión
La fortaleza de Panamá no radica en una única ventaja fiscal, ni en un programa de residencia, ni tampoco solo en el canal. Surge de la interacción: posición geográfica, infraestructura y logística, conectividad internacional, un sistema financiero eficiente y una sistemática fiscal que sigue una lógica propia a nivel internacional.
Al mismo tiempo, la plaza se vuelve más exigente. Los requisitos de transparencia, las expectativas de cumplimiento y —desde 2026— las normas de sustancia para determinados ingresos pasivos del extranjero exigen más que una escritura de constitución. Esto no es un empeoramiento, sino un desplazamiento: de la configuración formal hacia la presencia efectiva.
Para empresarios, inversores y particulares con movilidad internacional, esto significa: Panamá sigue pudiendo aprovecharse con sentido, pero no puede tomarse como atajo. Las preguntas sobre fuente, residencia, dirección efectiva y sustancia deben responderse antes de la decisión de establecerse allí, no después.
„Panamá no está al margen de la economía mundial. Panamá es un nodo de la economía mundial.“
Fuentes y datos adicionales
- Gaceta Oficial N° 30534-B — Ley 526 del 28 de mayo de 2026 — Texto original de la ley sobre modificaciones al Código Fiscal y sobre normas de sustancia para determinados ingresos pasivos de fuente extranjera
- Dirección General de Ingresos (DGI) — Tarifas del Impuesto sobre la Renta — Tarifas oficiales del impuesto sobre la renta de personas físicas conforme al artículo 700 del Código Fiscal
- Código Fiscal de la República de Panamá — Texto legal, incluyendo impuesto sobre la renta, impuesto sobre sociedades, normas de fuente y artículo 762-N sobre residencia fiscal
- OCDE — Tax Residency Rules: Panama — Recopilación de los criterios panameños de residencia conforme al artículo 762-N del Código Fiscal
- Autoridad del Canal de Panamá — Visión 2025–2035 — Programa estratégico de inversión del canal para la próxima década
- Autoridad del Canal de Panamá — Corredor Energético Interoceánico — Presentación oficial del proyecto del corredor energético interoceánico planificado
- Autoridad del Canal de Panamá — Proyecto Lago Río Indio — Proyecto multipropósito para la seguridad hídrica a largo plazo de la operación del canal y el suministro de agua potable
- Superintendencia de Bancos de Panamá — Informe de Actividad Bancaria, diciembre de 2025 — Indicadores oficiales del centro bancario internacional: activos, depósitos, proporciones internas y externas
- Ministerio de Economía y Finanzas — Informe de Balance Fiscal, diciembre de 2025 — Finanzas públicas, ingresos, gastos y evolución del déficit
- Instituto Nacional de Estadística y Censo (INEC) — Estadística oficial sobre población, actividad económica y evolución sectorial
- World Bank — Macro Poverty Outlook: Panama — Datos de crecimiento de 2025 y proyecciones a medio plazo
- International Monetary Fund — Panama Country Page — Proyecciones e informes de país, incluida la consulta del Artículo IV
- Servicio Nacional de Migración de Panamá — Autoridad competente para todas las categorías de residencia y sus requisitos vigentes
- Panamá Digital — Permiso de residente permanente como Rentista Retirado — Presentación oficial del procedimiento de la categoría Rentista Retirado
- MICI — Decreto Ejecutivo 722 de 2020 (Inversionista Calificado) — Base jurídica de la categoría de Inversionista Calificado, incluidos los umbrales de inversión
Más perspectivas
Impuestos y estructuras
Wohnsitz, Residency, Steuerresidenz: Sieben Begriffe, die ständig verwechselt werden
„Ich bin doch Resident.“ „Ich habe dort eine Steuernummer.“ „Ich bin in Deutschland abgemeldet.“ Alle diese Sätze können zutreffen – und beantworten trotzdem völlig unterschiedliche Fragen. Ein Grundlagenartikel über sieben Begriffe, die im internationalen Alltag ständig vermischt werden.
Leer artículoImpuestos y estructuras
Registersitz, Geschäftsleitung, Betriebsstätte: Wo sitzt eine Gesellschaft eigentlich?
„Meine Firma sitzt in Wyoming.“ „Die Gesellschaft ist doch in Dubai.“ „Wir haben eine Niederlassung in Paraguay.“ Alle diese Sätze können richtig sein – und beantworten trotzdem völlig unterschiedliche Fragen. Das Schwesterstück zum Grundlagenartikel über die Verortung natürlicher Personen.
Leer artículoImpuestos y estructuras
Steuersysteme der Welt: Was jeder Auswanderer verstehen muss
Steuern folgen dem Wohnsitz. Das gilt in Deutschland – aber nicht überall nach denselben Regeln. Wer auswandert, ohne zu verstehen, nach welchem System das Zielland sein Einkommen besteuert, riskiert unangenehme Überraschungen: Steuernachforderungen, Doppelbesteuerung oder ein Setup, das auf dem Papier clever wirkt, in der Praxis aber nicht funktioniert.
Leer artículo