
Economía y jurisdicciones
República Dominicana como centro de vida: para quién funciona realmente el país
Jacqueline Neve · 14 de julio de 2026 · 11 min de lectura
La República Dominicana no figura entre los países que aparecen automáticamente en primer lugar en las comparativas internacionales de destinos.
No tiene una red especialmente densa de convenios de doble imposición. Su infraestructura no alcanza en todas partes el estándar europeo. Y para empresarios con actividad internacional, el derecho tributario dista mucho de ser tan sencillo como sugiere el eslogan de la "tributación territorial".
Y aun así, la República Dominicana puede ser, para determinadas personas, un centro de vida extraordinariamente convincente.
Porque elegir destino es más que optimización fiscal.
Quien tras décadas de obligaciones profesionales no busca la próxima metrópoli de negocios internacional, sino naturaleza, clima, espacio y un día a día más autodeterminado, valora otros factores de forma distinta a quien quiere optimizar su estructura empresarial para lograr la máxima eficiencia fiscal.
La República Dominicana se vuelve interesante precisamente donde ambas cosas confluyen: el país ofrece modelos de residencia comparativamente accesibles y, con la Ley 171-07, un régimen especial notable para pensionados y rentistas extranjeros.
Eso no la convierte en un paraíso fiscal. Pero, para la persona adecuada, quizás sí en el lugar adecuado.
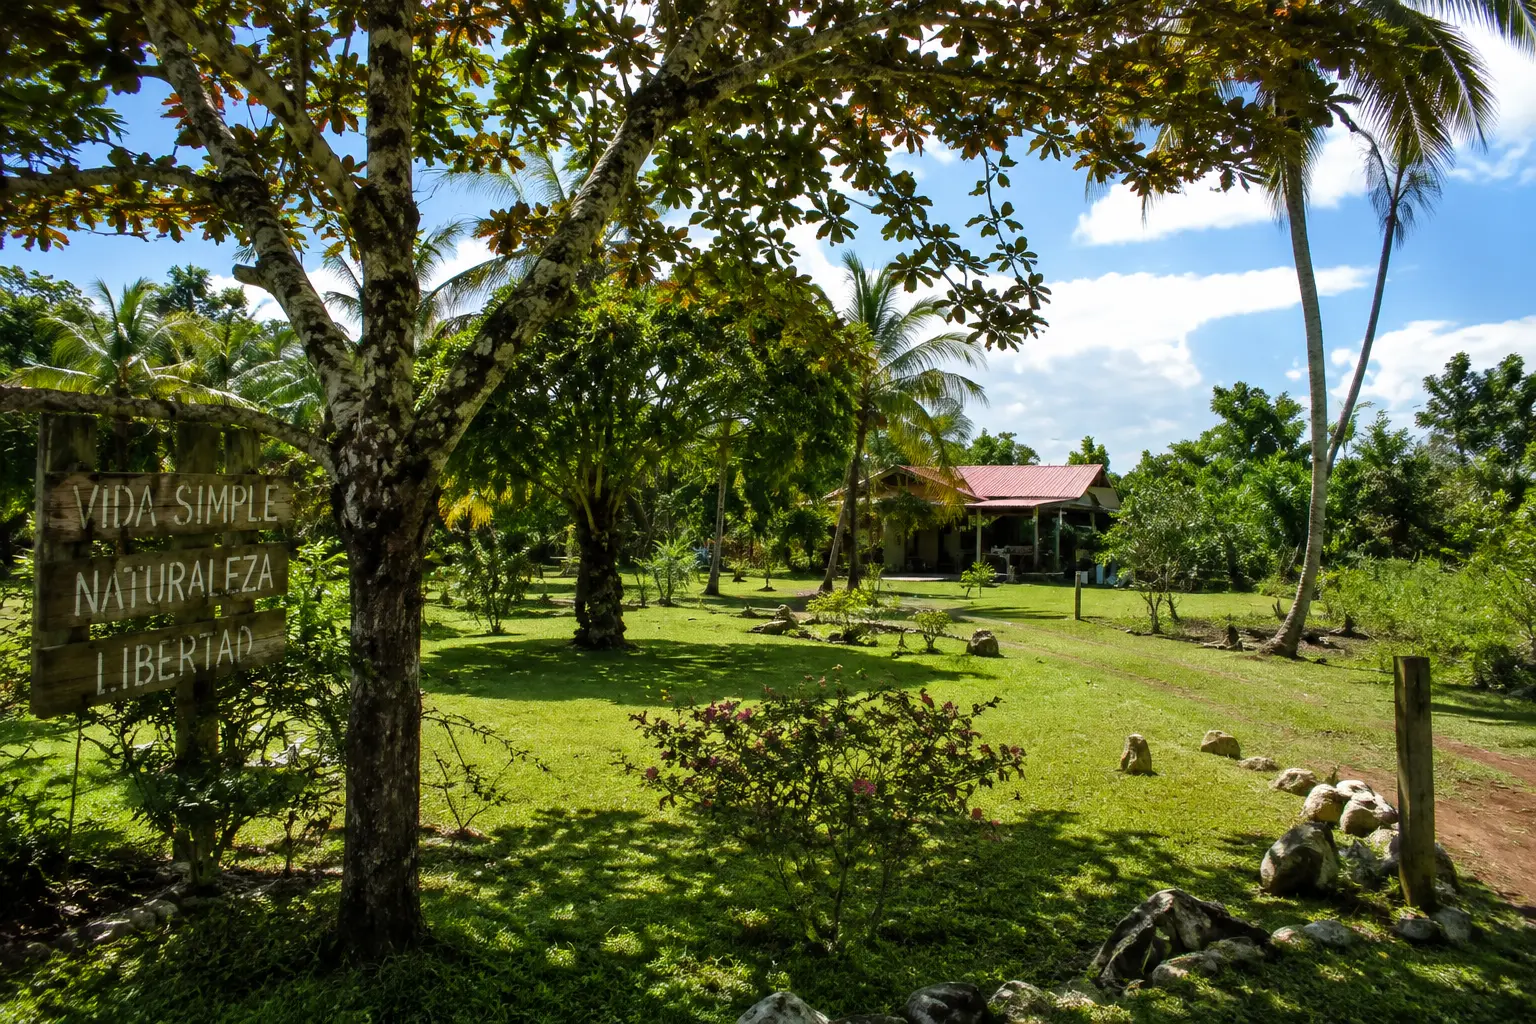
1. No existe una única República Dominicana
La pregunta de si se puede vivir bien en la República Dominicana apenas puede responderse sin antes preguntar: ¿dónde?
Santo Domingo es una metrópoli de millones de habitantes y el centro económico del país. Santiago ofrece vida urbana a menor escala. Punta Cana y Bávaro cuentan con una infraestructura fuertemente internacionalizada, pero marcada en consecuencia por el turismo y el desarrollo inmobiliario.
En la costa norte, por ejemplo en torno a Cabarete o Puerto Plata, la vida vuelve a ser distinta. Samaná y Las Terrenas combinan naturaleza con una comunidad internacional muy marcada. En el interior, regiones como Jarabacoa ofrecen montaña, temperaturas más bajas y un modelo de vida que apenas tiene ya algo en común con la imagen clásica del Caribe.
Con ello, elegir el lugar concreto es casi tan importante como decidirse por el país en sí.
Quien busca una finca, naturaleza y la mayor autonomía posible tiene exigencias distintas de quien necesita colegios internacionales, atención médica de alta calidad e infraestructura urbana justo a la puerta de casa.
„La República Dominicana es menos un destino uniforme que una colección de modelos de vida muy distintos entre sí.“
2. Residencia: accesible, pero no solo un estatus de papel
También en la República Dominicana hay que separar conceptos que en el día a día de la emigración suelen confundirse.
Un permiso de residencia responde a la cuestión migratoria de si una persona puede vivir en el país. La cédula es un documento de identidad. Y la residencia fiscal, a su vez, se rige por criterios de derecho tributario.
Ninguno de estos documentos responde automáticamente a las demás cuestiones.
La República Dominicana ofrece distintas vías hacia la residencia. Para la clientela internacional típica resultan especialmente interesantes las vías especiales para pensionados y rentistas.
Además existen otras categorías, por ejemplo para inversionistas. Sin embargo, este artículo no pretende ser un catálogo completo de visados.
Lo decisivo es, más bien, qué tipo de residencia encaja con el modelo de vida efectivamente perseguido.
3. Pensionado: 1.500 dólares estadounidenses de pensión mensual
Para pensionados y jubilados extranjeros existe un procedimiento de residencia especial.
El requisito básico es una pensión mensual de al menos 1.500 dólares estadounidenses, o el importe equivalente en pesos dominicanos. Por cada familiar directamente incluido, el importe exigido aumenta en 250 dólares estadounidenses mensuales.
Aquí importa realmente el carácter de los ingresos.
La Dirección General de Migración señala expresamente que los ingresos salariales no bastan a este efecto. Una transferencia periódica desde el extranjero no se convierte en pensión por el mero hecho de llegar cada mes.
El procedimiento se dirige, por tanto, en particular a personas cuya fase de vida activa efectivamente ha terminado y cuyo sustento está asegurado de forma duradera mediante una pensión o una previsión de vejez comparable.
4. Rentista: 2.000 dólares estadounidenses de ingresos permanentes en el extranjero
Para quienes no viven de una pensión clásica, la categoría de Rentista puede resultar más interesante.
La autoridad migratoria exige, en principio, un ingreso mensual permanente de fuente extranjera de al menos 2.000 dólares estadounidenses.
Aquí, de nuevo, no basta con la mera afirmación de disponer de patrimonio suficiente.
La autoridad exige pruebas sobre la fuente del ingreso y menciona, a modo de ejemplo, dividendos procedentes de una participación empresarial extranjera, ingresos derivados de patrimonio inmobiliario en el extranjero o inversiones en bancos extranjeros.
Eso hace que la categoría resulte especialmente interesante para personas cuyo sustento se cubre de forma sostenida a partir de patrimonio, participaciones u otros ingresos extranjeros regulares.
„Patrimonio e ingreso, sin embargo, tampoco son lo mismo en este caso.“
Una cartera de inversión considerable no cumple automáticamente el requisito de un ingreso mensual permanente.
5. Ley 171-07: aquí se vuelve interesante desde el punto de vista fiscal
Pensionado y Rentista no son simplemente dos categorías de derecho migratorio.
La Ley 171-07 sobre Incentivos Especiales a los Pensionados y Rentistas de Fuente Extranjera vincula la llegada de pensionados y rentistas extranjeros que cumplan los requisitos con beneficios fiscales especiales.
Y estos van mucho más allá de lo que cabría esperar de un simple programa de residencia.
- Exención del impuesto de transferencia inmobiliaria para el primer inmueble adquirido
- 50 por ciento de exención de determinados impuestos hipotecarios
- 50 por ciento de exención del Impuesto sobre la Propiedad Inmobiliaria (IPI), en la medida en que este resulte aplicable
- Exención de impuestos sobre dividendos e intereses generados en el país o en el extranjero
- Exención del 50 por ciento del impuesto sobre ganancias de capital en el supuesto especial definido legalmente, en particular cuando el rentista sea socio mayoritario de la sociedad afectada y esta no ejerza actividad comercial o industrial
Precisamente el penúltimo punto es relevante.
Porque el derecho tributario dominicano general puede gravar, en el caso de personas fiscalmente residentes, determinados rendimientos de inversión y financieros de origen extranjero.
Para un Pensionado o Rentista que cumpla los requisitos de la Ley 171-07, la cuenta puede resultar, por tanto, completamente distinta.
Un régimen especial no es una regla fiscal general
Los beneficios de la Ley 171-07, sin embargo, no deben confundirse con el derecho tributario dominicano general.
Quien no cumple los requisitos del régimen especial no puede invocar sus exenciones fiscales por el mero hecho de haberse trasladado también desde el extranjero.
Y tampoco para los beneficiarios se trata de un cheque en blanco válido para cualquier tipo de renta imaginable.
„Pensionado/Rentista conforme a la Ley 171-07 y residente fiscal ordinario no son, fiscalmente hablando, lo mismo.“
6. El modelo presupone un vínculo real con el país
Un aspecto interesante del procedimiento de Rentista se hace visible cuando no solo se observa la solicitud inicial, sino también las exigencias de la autoridad migratoria.
La DGM exige, entre otras cosas, pruebas de los ingresos extranjeros y de su entrada en la República Dominicana. Ya en la fase de solicitud, o en el propio trámite, entran en juego una cuenta bancaria dominicana y los correspondientes justificantes de ingresos.
Eso encaja con la idea básica del sistema: está dirigido a personas que realmente quieren trasladar su centro de vida a la República Dominicana.
Con ello, este modelo se distingue conceptualmente de las soluciones de residencia que sirven, en primer lugar, para poseer en algún lugar un estatus lo más cómodo posible, mientras la vida efectiva transcurre por completo en otros Estados.
„El modelo está orientado en mayor medida a un vínculo económico real con el país que a una simple tarjeta de residencia sin otros puntos de conexión.“
7. Residencia, cédula y residencia fiscal son tres cosas distintas
Precisamente en la República Dominicana puede ilustrarse bien una distinción que resulta fundamental en toda movilidad internacional.
La propia autoridad migratoria distingue en sus trámites entre el Carnet de Residencia y el certificado necesario para la cédula.
El carnet documenta el estatus migratorio de residencia. La cédula es el documento de identidad dominicano. La residencia fiscal no se deriva de ello automáticamente.
Conforme al Código Tributario dominicano, una persona física se considera, en principio, fiscalmente residente si permanece más de 182 días dentro de un ejercicio fiscal en el país, de forma continua o con interrupciones.
En la práctica, por tanto, hablamos regularmente de al menos 183 días de permanencia.
„Permiso de residencia ≠ cédula ≠ residencia fiscal ≠ registro fiscal.“
Cómo hay que distinguir sistemáticamente estos niveles lo muestra el artículo de base «Domicilio, residency, residencia fiscal: siete conceptos que se confunden constantemente».
8. ¿Es la República Dominicana un país de tributación territorial?
Aquí empieza uno de los mitos más persistentes sobre el país.
A la República Dominicana se la califica habitualmente de Estado con tributación territorial.
Como descripción abreviada, no es del todo falso. Pero como base para una planificación fiscal resulta peligrosamente incompleto.
El artículo 269 del Código Tributario grava, en el caso de contribuyentes residentes o domiciliados en la República Dominicana, en principio, las rentas de fuente dominicana, así como determinadas rentas de fuente extranjera, en la medida en que procedan de inversiones y ganancias financieras.
La DGII aclaró expresamente esta sistemática de nuevo en 2025 y describió el sistema dominicano como un sistema mixto. No rige, precisamente, un principio de renta mundial integral. Determinados rendimientos de inversión y financieros de origen extranjero pueden, no obstante, quedar sujetos a gravamen en el caso de los residentes.
«En la República Dominicana, la renta obtenida en el extranjero está exenta de impuestos.»
Clasificación
Falso.
«Quien es fiscalmente residente allí tributa automáticamente por toda su renta mundial.»
Clasificación
También falso.
La respuesta correcta depende del tipo de renta de que se trate.
9. Rentas extranjeras: la regla especial de los tres años
Para las personas que se trasladan de nuevo a la República Dominicana, el artículo 271 del Código Tributario contiene otra particularidad.
Las personas físicas que se convierten en residentes solo quedan sujetas a gravamen, en principio, respecto de las rentas extranjeras alcanzadas por el derecho dominicano, a partir del tercer año o periodo impositivo desde que se estableció la residencia.
Tampoco de esto debe extraerse la afirmación generalizada:
„Durante tres años, la renta obtenida en el extranjero está exenta de impuestos.“
La regla de los tres años no cambia en nada el hecho de que primero debe examinarse qué rentas considera siquiera el derecho dominicano como rentas extranjeras sujetas a tributación.
Tampoco las rentas dominicanas quedan por ello automáticamente exentas.
Y para los Pensionados y Rentistas que cumplan los requisitos, puede a su vez resultar determinante el régimen especial de la Ley 171-07.
10. Pensionado, rentista particular y empresario: tres casos completamente distintos
Aquí se ve con claridad por qué una decisión de destino nunca debería tomarse únicamente en función del nombre de un país.
Un pensionado con una pensión extranjera que cumpla los requisitos puede beneficiarse de la Ley 171-07.
Un rentista cuyo sustento proceda de dividendos, intereses u otras rentas que cumplan los requisitos también puede quedar incluido en un régimen especial ciertamente interesante.
Un particular acomodado ajeno a este régimen, en cambio, debe examinar en particular el tratamiento de sus rendimientos de inversión y financieros extranjeros.
Y un empresario que trabaja a diario desde la República Dominicana se enfrenta, a su vez, a otras cuestiones distintas.
„La misma dirección puede albergar, desde el punto de vista fiscal, cuatro situaciones de vida completamente distintas.“
11. Una sociedad extranjera no significa automáticamente una actividad en el extranjero
Precisamente para empresarios y trabajadores remotos, la idea simplificada del principio territorial resulta especialmente peligrosa.
Una LLC estadounidense, una Ltd. británica u otra sociedad extranjera responden, en primer lugar, únicamente a la pregunta de conforme a qué derecho se constituyó una sociedad.
No responden automáticamente:
- dónde se ejerce la actividad operativa
- dónde se encuentra una función de dirección empresarial
- si en el Estado de residencia se genera un punto de conexión fiscal
- o si allí existe un establecimiento permanente
El Código Tributario dominicano conoce expresamente el concepto de establecimiento permanente.
El artículo 270 menciona, entre otros, locales de negocio fijos como sedes de dirección, oficinas y sucursales, así como, bajo determinados requisitos, también servicios de asesoría de larga duración y estructuras de representación.
Una sociedad no se vuelve, por tanto, fiscalmente invisible por el hecho de que su acta constitutiva proceda de Delaware.
„Estado de registro, actividad real, dirección empresarial y establecimiento permanente son puntos de conexión distintos.“
Cómo pueden separarse estos puntos de conexión lo muestra el artículo de base «Sede registral, dirección empresarial, establecimiento permanente: ¿dónde reside realmente una sociedad?».
Para empresarios internacionales activos, la República Dominicana no es, por tanto, un destino que deba planificarse únicamente con la fórmula «tributación territorial + LLC estadounidense».
12. Una red de CDI reducida es una desventaja real
En la planificación fiscal internacional se suele mirar solo a los tipos impositivos nacionales, olvidando la red de convenios.
Precisamente en este punto, la República Dominicana no es un destino especialmente fuerte.
Su red de convenios de doble imposición es muy reducida.
Para alguien procedente de Alemania, Austria o Suiza, eso significa: no debe darse por sentado que los conflictos entre los sistemas fiscales implicados quedarán resueltos mediante un CDI bilateral integral.
Esto puede resultar especialmente relevante en el caso de retenciones en la fuente, dividendos, estructuras de participación, retribuciones de administradores u otras rentas transfronterizas.
„Un tipo impositivo bajo o inexistente en el Estado de residencia sirve de poco si en el otro extremo de una estructura queda pendiente una retención en la fuente considerable.“
La optimización fiscal no consiste en mirar solo un lado de la frontera.
13. Novedad desde junio de 2026: la Ley 30-26 cambia detalles, no el ADN del sistema
Este artículo tiene como fecha de referencia jurídica e informativa el 14 de julio de 2026.
El 18 de junio de 2026 se promulgó la Ley 30-26. La reforma modifica numerosas disposiciones fiscales y de procedimiento.
Para personas y empresas con actividad internacional resulta interesante, entre otras cosas, un cambio relativo a determinados pagos transfronterizos.
En determinados pagos de sociedades dominicanas a beneficiarios extranjeros no residentes —entre otros, en relación con ciertos derechos, licencias de software, publicidad digital y servicios en la nube— la retención en la fuente se redujo del 27 al 15 por ciento.
El Gobierno dominicano aclaró expresamente, tras la aprobación, que con ello no se introducía ningún nuevo impuesto sobre las suscripciones digitales de los consumidores dominicanos.
La reforma contiene, además, cambios en el procedimiento tributario y una amnistía temporalmente limitada para determinados casos pendientes.
Para quien se traslada de nuevo al país, sin embargo, estos puntos no constituyen el verdadero argumento de destino.
„La Ley 30-26 modifica parámetros concretos. No convierte a la República Dominicana en un nuevo paraíso fiscal ni cambia tampoco la sistemática fundamental del derecho tributario dominicano.“
Quien planifica el destino debe seguir distinguiendo entre rentas dominicanas, rendimientos de inversión y financieros extranjeros, regímenes especiales y estructuras empresariales.
14. Inmuebles: primero elegir el lugar de vida, luego el inmueble
Los inmuebles desempeñan, inevitablemente, un papel importante en la República Dominicana.
La oferta abarca desde apartamentos en Santo Domingo, pasando por proyectos de marcado carácter turístico en Punta Cana, hasta casas en la costa norte y grandes terrenos en el interior del país.
Para los beneficiarios de la Ley 171-07 se suman los beneficios fiscales descritos en la primera adquisición inmobiliaria.
Aun así, el inmueble no debería estar al principio de la decisión de destino.
Un proyecto puede estar excelentemente comercializado y, aun así, no encajar con el modelo de vida real.
Más importantes son, en primer lugar, preguntas como:
- ¿Cómo es la accesibilidad?
- ¿Cuán fiables son la electricidad, el agua y el internet?
- ¿Qué atención médica es accesible?
- ¿Cómo es el día a día fuera de la temporada turística?
- ¿Qué condiciones de seguridad e infraestructura existen concretamente en el lugar?
- ¿Y realmente se quiere vivir allí varios años?
„Primero viene el centro de vida. Después el inmueble.“
15. Infraestructura: la libertad exige, en parte, responsabilidad propia
En este punto, la República Dominicana no debería idealizarse.
La calidad de la infraestructura varía considerablemente según la región.
En particular, el suministro eléctrico lleva años siendo un tema estructural. Quien vive fuera de destinos especialmente bien conectados, quizás se ocupe de asuntos que en Europa Central apenas formarían parte de una decisión de destino.
- Paneles solares
- Baterías de almacenamiento
- Generador
- Reserva de agua
- Redundancia de internet
- Vía de acceso
Eso no significa que allí sea imposible una vida cómoda.
Al contrario: quien planifica en consecuencia puede alcanzar un nivel de vida individual muy elevado.
Pero una parte de ese nivel se organiza, posiblemente, de forma privada, en lugar de proporcionarse por sentado mediante infraestructura pública.
Y aquí es exactamente donde se dividen las opiniones.
Unos lo consideran una molestia. Otros consideran precisamente esa mayor responsabilidad propia como libertad.
16. Para quien, tras 40 años de corbata, quiere algo distinto
Hay personas que, tras décadas de carrera profesional, no buscan el próximo hub de negocios perfecto.
No quieren un piso 37. Ni una lounge. Ni una agenda repleta de reuniones.
Quizás quieran un terreno. Un jardín. Animales. Mar. Montañas. O simplemente poder decidir por la mañana qué hacer con su día.
Para estas personas, los rankings clásicos de destinos funcionan solo de forma limitada.
Una metrópoli perfectamente organizada puede ofrecer valores objetivamente excelentes y, aun así, ser el lugar equivocado.
La República Dominicana ofrece, en cambio, modelos de vida en los que el espacio, la naturaleza y la autonomía personal pueden desempeñar un papel considerablemente mayor.
Eso es difícil de medir. Pero no por ello menos real.
17. ¿Para quién funciona la República Dominicana?
Según criterios migratorios, fiscales y prácticos, se obtiene un panorama relativamente claro.
La República Dominicana puede ser especialmente interesante para:
- pensionados y rentistas que realmente quieren vivir allí y cumplen los requisitos de la Ley 171-07
- personas que valoran más la naturaleza, el terreno propio y la responsabilidad personal que una infraestructura pública perfecta
- particulares acomodados, siempre que la composición concreta de sus rentas encaje con el sistema dominicano
El destino debería examinarse con mayor detenimiento en el caso de:
- trabajadores remotos
- empresarios internacionales activos
- estructuras empresariales y de participación complejas
- personas con rendimientos de inversión y financieros extranjeros considerables fuera de un régimen especial
La República Dominicana resulta menos evidente para personas que buscan simplemente una residencia lo más libre de mantenimiento posible como estatus de papel, o el tipo impositivo matemáticamente más bajo.
Para ellas probablemente existan, a escala internacional, soluciones más adecuadas.
No el destino más eficiente. Quizás el correcto.
La elección internacional de destino se trata, sorprendentemente a menudo, como una competición.
¿Dónde es más bajo el impuesto? ¿Dónde se obtiene la residencia más rápido? ¿Dónde es más barata la sociedad? ¿Dónde se necesitan menos días de permanencia?
Estas preguntas son legítimas. Solo que no responden a la más importante:
„¿Dónde quiero realmente vivir?“
Para un empresario con actividad internacional que quiera organizar su estructura empresarial, sus participaciones y sus inversiones de capital con la máxima eficiencia, existen destinos objetivamente más sencillos de estructurar que la República Dominicana.
Para un pensionado o un rentista, la cuenta fiscal puede resultar ya muy distinta.
Y para alguien que, tras décadas en estructuras profesionales fijas, busca ante todo naturaleza, espacio y un día a día más autodeterminado, pueden volverse decisivos factores que no aparecen en ninguna tabla fiscal.
Por eso, a la República Dominicana no hay que declararla paraíso fiscal ni tampoco idealizarla.
Hay que saber qué puede ofrecer. Hay que saber qué no puede ofrecer. Y, sobre todo, hay que saber por qué se quiere vivir allí.
Fuentes y datos adicionales
- Dirección General de Migración (DGM) — Residencia por inversión en calidad de Jubilado o Pensionado — Descripción oficial del procedimiento y requisitos de la residencia para pensionados extranjeros
- Dirección General de Migración (DGM) — Residencia por inversión en calidad de Rentista — Descripción oficial del procedimiento y requisitos probatorios de la residencia para rentistas
- Dirección General de Impuestos Internos (DGII) — Código Tributario — Texto legal del código tributario dominicano, en particular arts. 269–271
- Ley 171-07 sobre Incentivos Especiales a los Pensionados y Rentistas de Fuente Extranjera — Base legal del régimen especial para pensionados y rentistas extranjeros
- DGII — Publicaciones sobre el tratamiento de rentas extranjeras y la residencia fiscal — Guía oficial sobre la sistemática de las rentas dominicanas y extranjeras en el caso de residentes
- Ley 30-26 del 18 de junio de 2026 — Ley de reforma con modificaciones, entre otras, en las retenciones en la fuente sobre determinados pagos transfronterizos
- DGII — Indicaciones de implementación de la Ley 30-26, con fecha de 29 de junio de 2026 — Indicaciones oficiales sobre la aplicación de la reforma, incluido el procedimiento tributario y la amnistía
Más perspectivas
Impuestos y estructuras
Wohnsitz, Residency, Steuerresidenz: Sieben Begriffe, die ständig verwechselt werden
„Ich bin doch Resident.“ „Ich habe dort eine Steuernummer.“ „Ich bin in Deutschland abgemeldet.“ Alle diese Sätze können zutreffen – und beantworten trotzdem völlig unterschiedliche Fragen. Ein Grundlagenartikel über sieben Begriffe, die im internationalen Alltag ständig vermischt werden.
Leer artículoImpuestos y estructuras
Registersitz, Geschäftsleitung, Betriebsstätte: Wo sitzt eine Gesellschaft eigentlich?
„Meine Firma sitzt in Wyoming.“ „Die Gesellschaft ist doch in Dubai.“ „Wir haben eine Niederlassung in Paraguay.“ Alle diese Sätze können richtig sein – und beantworten trotzdem völlig unterschiedliche Fragen. Das Schwesterstück zum Grundlagenartikel über die Verortung natürlicher Personen.
Leer artículo