
Impuestos y estructuras
De Guatemala a Guatepeor: la tributación de salida en comparación internacional
Klaus J. P.-Kilfitt · 20 de julio de 2026 · 9 min de lectura
Quien abandona Alemania suele ocuparse intensamente de la pregunta de qué consecuencias fiscales desencadena la emigración. Es razonable, pero solo es media consideración.
Porque quien traslada el centro de su vida a otro país no debería saber únicamente lo caro que puede resultar la despedida de Alemania. Al menos igual de interesante es la pregunta de qué ocurre cuando, en algún momento, se quiere abandonar también el nuevo país.
De lo contrario, el supuesto golpe liberador fiscal puede convertirse rápidamente en el proverbial salto de la sartén al fuego.
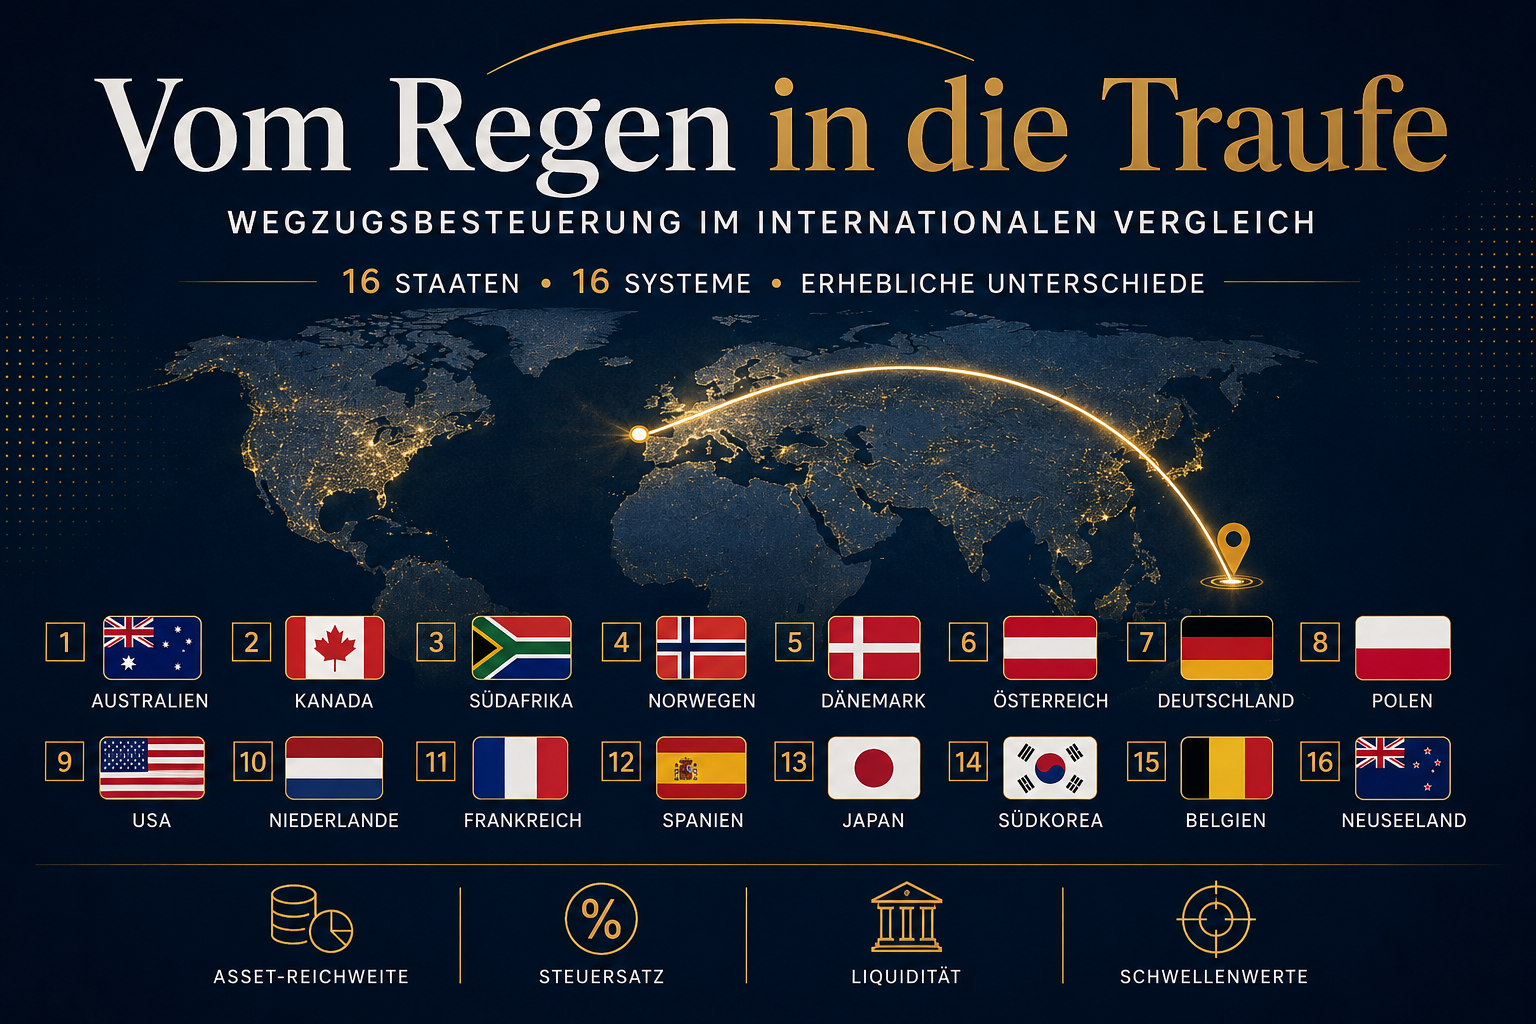
Alemania pertenece a los Estados que pueden gravar determinados incrementos patrimoniales aunque estos aún no se hayan realizado en el momento de la emigración. La denominada tributación de salida (Wegzugsbesteuerung) trata, dicho de forma simplificada, ciertas reservas latentes como si se hubieran realizado al abandonar el país.
Eso puede desencadenar reclamaciones tributarias considerables, sin que al afectado le haya llegado la liquidez correspondiente procedente de una venta efectiva.
Sin embargo, Alemania no está sola en el plano internacional con este principio.
Una mirada comparativa muestra más bien lo siguiente: un número manejable de Estados conoce formas generales o especiales de un exit tax, o liquidaciones fiscales finales comparables, para personas físicas.
Pero las diferencias son enormes.
Un exit tax no es igual a otro exit tax
Una mera comparación de los tipos impositivos nominales se queda corta.
Lo decisivo es, en primer lugar, qué bienes patrimoniales quedan realmente comprendidos.
Algunos Estados actúan de forma muy amplia sobre prácticamente todo el patrimonio de capital relevante. Otros limitan su tributación de salida a participaciones empresariales sustanciales o a determinadas inversiones financieras.
Igual de importantes son los umbrales.
Mientras que algunos sistemas ya se activan con un patrimonio comparativamente modesto, otros exigen cuotas de participación considerables, patrimonios millonarios o una larga residencia fiscal previa.
Y, por último, el efecto de liquidez decide cuán dolorosa resulta en la práctica una tributación de salida.
¿Debe pagarse el impuesto de inmediato? ¿Puede aplazarse? ¿Es posible el pago fraccionado? ¿O surge en un primer momento únicamente una obligación tributaria que solo vence con una enajenación efectiva posterior?
Por eso, una clasificación necesita un criterio de valoración comprensible.
Para nuestra comparación entran en juego cuatro factores:
- 40 % alcance de los activos ¿Cuán amplio es el círculo de bienes patrimoniales comprendidos?
- 25 % tipo impositivo máximo efectivo ¿Cuán elevada puede resultar la carga real sobre la ganancia ficticia?
- 20 % carga de liquidez en la salida ¿Debe pagarse de inmediato o existen modelos de aplazamiento o de pago fraccionado?
- 15 % umbrales, excepciones y posibilidades de exención ¿Con qué rapidez se activa el sistema y qué posibilidades existen de limitar sus consecuencias?
1. Australia
Australia dispone de uno de los sistemas más completos de la comparación.
Al finalizar la residencia fiscal australiana quedan comprendidos, en principio, todos los activos CGT que no sigan sujetos a la tributación australiana como "taxable Australian property". Entre ellos pueden figurar acciones, participaciones societarias, fondos, criptomonedas y otras inversiones de capital.
Los inmuebles australianos, en cambio, permanecen típicamente dentro del derecho tributario australiano y, por ello, no se consideran enajenados de forma ficticia.
La tributación se realiza, en principio, con el tipo del impuesto personal sobre la renta, que, incluido el Medicare Levy, puede alcanzar actualmente hasta aproximadamente el 47 por ciento. En su caso, se aplica el descuento australiano sobre las ganancias de capital (CGT).
Sin embargo, existe una opción importante: la tributación de salida puede aplazarse para los activos correspondientes. Estos permanecen entonces sujetos a tributación en Australia hasta una enajenación efectiva posterior.
2. Canadá
Canadá también trabaja con una base imponible muy amplia.
Al emigrar, se finge la enajenación de numerosos bienes patrimoniales de alcance mundial a valor de mercado. Entre ellos figuran, entre otros, acciones, fondos, participaciones, arte, joyas y colecciones.
Quedan exceptuados, en particular, los inmuebles canadienses, determinados derechos de pensión y previsión, así como determinadas personas llegadas recientemente al país.
No se grava el patrimonio en su totalidad, sino la ganancia latente contenida en él.
En el caso de personas físicas resulta, según la provincia, con frecuencia una carga efectiva máxima de entre aproximadamente el 24 y el 27 por ciento sobre dicha ganancia. El pago puede aplazarse, previa solicitud, sin intereses hasta la enajenación efectiva.
3. Sudáfrica
Al finalizar la residencia fiscal sudafricana también se finge, en principio, una enajenación de la mayor parte de los bienes patrimoniales de alcance mundial.
Quedan exceptuados, entre otros, los inmuebles sudafricanos, determinados derechos de previsión para la vejez y muchos bienes de uso personal.
En el caso de personas físicas, como máximo el 40 por ciento de la ganancia de capital se incorpora a la renta imponible. Con un tipo marginal máximo del impuesto sobre la renta del 45 por ciento, resulta así una carga efectiva máxima de CGT de aproximadamente el 18 por ciento.
Sudáfrica combina así una base imponible amplia con un tipo marginal efectivo más bajo que Australia o Canadá.
4. Noruega
Noruega grava, en particular, acciones, participaciones societarias, participaciones en sociedades de personas, fondos de inversión, determinadas cuentas de inversión e instrumentos financieros.
En cambio, no existe un exit tax general sobre inmuebles, efectivo o patrimonio privado ordinario.
El tipo impositivo efectivo sobre las ganancias en acciones se sitúa en 2025/2026 en torno al 38 por ciento.
Tras el endurecimiento vigente desde marzo de 2024, el impuesto debe abonarse, en principio, a más tardar dentro de doce años. Por lo tanto, no vence necesariamente en su totalidad de forma inmediata al emigrar.
Además, solo se gravan los incrementos de valor generados durante la residencia fiscal noruega.
5. Dinamarca
Dinamarca ya actúa sobre acciones y valores similares a partir de un valor de mercado total de apenas 100.000 DKK.
El requisito es, en principio, una sujeción fiscal de al menos siete años dentro de los últimos diez años.
Adicionalmente, también el patrimonio en criptomonedas puede considerarse enajenado a valor de mercado al emigrar.
Las ganancias en acciones se gravan de forma progresiva con aproximadamente el 27 o el 42 por ciento. Para las acciones es posible un aplazamiento del pago hasta la enajenación efectiva, si bien los dividendos y determinadas retiradas reducen parcialmente la cuenta de aplazamiento.
6. Austria
Austria grava, en principio, el patrimonio de capital sujeto a tributación, entre ellos acciones en manos de pequeños inversores, participaciones sustanciales, fondos, bonos y, regularmente, también criptomonedas, en cuanto Austria pierde su potestad tributaria a causa de la emigración.
El tipo impositivo ordinario asciende, mayoritariamente, al 27,5 por ciento, y al 25 por ciento para determinadas inversiones de capital.
En caso de emigración a un Estado de la UE o del EEE, puede aplazarse, previa solicitud, la fijación o el pago hasta la enajenación efectiva.
En cuanto a los bienes patrimoniales comprendidos, el sistema austríaco está concebido incluso de forma más amplia que el alemán.
7. Alemania
La tributación de salida clásica alemana afecta a participaciones en sociedades de capital cuando, en algún momento dentro de los últimos cinco años, existió una participación de al menos el uno por ciento y el contribuyente estuvo sujeto a tributación ilimitada durante al menos siete de los últimos doce años.
Desde el 1 de enero de 2025 se comprenden adicionalmente determinadas participaciones en fondos de inversión, en particular en caso de una participación de al menos el uno por ciento en el fondo o de costes de adquisición de al menos 500.000 euros por fondo de inversión.
En el caso de participaciones en sociedades de capital, la carga efectiva se sitúa típicamente, debido al procedimiento de renta parcial (Teileinkünfteverfahren), en torno al 28,5 por ciento sin el impuesto eclesiástico. En el caso de fondos de inversión, la carga depende del tipo de fondo y de la exención parcial aplicable.
El pago puede efectuarse, en principio, en siete cuotas anuales, regularmente contra la prestación de garantías.
8. Polonia
Polonia grava, en el caso de personas físicas, en particular los bienes patrimoniales respecto de los cuales el país pierde su potestad tributaria a causa del cambio de residencia. Esto es relevante sobre todo en relación con patrimonio empresarial y financiero.
El umbral de aplicación se sitúa, en principio, en un valor de mercado de cuatro millones de PLN.
El tipo impositivo asciende normalmente al 19 por ciento, y al tres por ciento en determinados casos sin valor fiscal determinable. Bajo ciertos requisitos es posible un pago fraccionado a lo largo de hasta cinco años.
La conformidad con el derecho de la Unión Europea de algunas normas sobre la tributación inmediata de personas físicas es actualmente objeto de un procedimiento ante el TJUE.
9. Estados Unidos
Los Estados Unidos son un caso especial.
Un mero cambio de residencia no desencadena allí un exit tax ordinario.
El llamado expatriation tax adquiere relevancia, más bien, al renunciar a la ciudadanía estadounidense o al poner fin a una Green Card de larga duración, y solo entonces en el caso de los denominados "covered expatriates".
Son decisivos, entre otros factores, determinados umbrales patrimoniales y fiscales, así como el correcto cumplimiento fiscal (tax compliance) de los últimos cinco años.
En principio, se aplica una tributación mark-to-market sobre el patrimonio de alcance mundial, si bien con una exención indexada anualmente sobre la ganancia neta ficticia.
Para titulares de visados ordinarios no existe un exit tax correspondiente.
10. Países Bajos
Los Países Bajos se concentran especialmente en participaciones societarias sustanciales a partir del cinco por ciento.
Junto a ello, determinados productos neerlandeses de pensión, jubilación y vivienda propia pueden verse afectados por una liquidación fiscal conservadora (conserverende aanslag).
El impuesto de la Box 2 asciende en 2026, de forma progresiva, aproximadamente al 24,5 o al 31 por ciento.
El impuesto sobre las participaciones sustanciales se fija, en principio, de inmediato, pero se aplaza. Puede vencer posteriormente, en particular, en caso de venta, distribuciones o determinados montajes abusivos.
11. Francia
Francia impone barreras de entrada comparativamente elevadas.
En principio, el contribuyente debe haber residido en Francia al menos seis de los últimos diez años y mantener participaciones por un total de al menos 800.000 euros, o al menos el 50 por ciento, en una sociedad.
Quedan comprendidas, en particular, acciones y participaciones societarias, así como determinadas ganancias de enajenación aplazadas.
La carga ordinaria se sitúa generalmente en el 30 por ciento, incluidas las cotizaciones sociales.
En caso de emigración a Estados de la UE/del EEE, así como a determinados terceros Estados cooperativos, existe un aplazamiento de pago automático. Bajo ciertos requisitos, el impuesto puede incluso decaer transcurridos dos o cinco años, si los valores siguen manteniéndose.
12. España
España también trabaja con umbrales elevados.
El requisito es, en principio, una residencia fiscal durante al menos diez de los últimos 15 años.
Quedan comprendidas acciones y participaciones cuando su valor total supera los cuatro millones de euros, o cuando existe una participación de al menos el 25 por ciento en una sociedad y dicha participación tiene un valor superior a un millón de euros.
La ganancia ficticia queda sujeta a la escala española del ahorro, actualmente de aproximadamente entre el 19 y el 30 por ciento.
En caso de traslado dentro de la UE o del EEE no se produce, en principio, un pago inmediato; en su lugar, determinados acontecimientos dentro de un período de control pueden desencadenar una tributación posterior.
13. Japón
Japón grava determinadas inversiones financieras y derivados a partir de un valor total de al menos 100 millones de yenes.
El requisito es, en principio, una residencia japonesa de cinco años dentro de los últimos diez, si bien determinados períodos de visado y de estancia se tratan de forma distinta.
Quedan comprendidos, entre otros, acciones, participaciones en fondos, bonos y derivados, pero no habitualmente el efectivo ni los inmuebles.
En el caso de valores mobiliarios, la carga, incluidos los componentes locales, se sitúa con frecuencia en torno al 20 por ciento. Es posible un aplazamiento de, en principio, cinco años y, en determinadas circunstancias, de diez, contra la prestación de garantías.
14. Corea del Sur
El impuesto surcoreano de salida afecta, en particular, a determinados grandes accionistas tras una residencia fiscal prolongada.
Históricamente, el centro de atención han sido las participaciones en sociedades coreanas. La base patrimonial comprendida es, por tanto, considerablemente más estrecha que, por ejemplo, en Canadá o Australia.
La carga se sitúa, en función de la participación, la sociedad y el período de tenencia, regularmente en torno al 22 por ciento, incluido el impuesto local.
Está prevista, o se ha discutido, una ampliación a las acciones extranjeras para los próximos años.
15. Bélgica
Bélgica se encuentra en 2026, desde el punto de vista fiscal, en una fase de transición.
Una nueva tributación de las ganancias de capital privadas sobre determinadas inversiones financieras prevé, en principio, un tipo base del diez por ciento. Sin embargo, el estado de la legislación, así como determinadas normas transitorias, de exención y de aplazamiento, se han modificado en varias ocasiones.
El mecanismo de exit tax se vincula a las ganancias latentes que quedan comprendidas en el nuevo sistema. Para las emigraciones dentro de la UE y del EEE están previstos mecanismos de aplazamiento.
Dado que, en principio, solo se ven afectados los incrementos de valor generados desde la introducción del nuevo sistema, la carga resulta, pese a una definición comparativamente amplia de los activos financieros, más moderada en la comparación internacional.
16. Nueva Zelanda
Nueva Zelanda constituye el otro extremo de nuestra comparación.
Allí no existe un exit tax general sobre el patrimonio privado de alcance mundial ni un impuesto general y amplio sobre las ganancias de capital.
Al finalizar la residencia fiscal, sin embargo, pueden activarse liquidaciones finales especiales, en particular en el caso de determinadas participaciones en Foreign Investment Funds (FIF), así como en arreglos de financiación y de divisas.
En el caso de determinadas participaciones FIF, puede fingirse una enajenación a valor de mercado.
Se trata de una regulación técnica estrechamente delimitada, apenas comparable con los sistemas amplios de Australia o Canadá.
¿Alemania solo en el séptimo puesto? La cuenta no tiene por qué haber terminado ahí.
El séptimo puesto suena, en un primer momento, casi tranquilizador. Sin embargo, esta clasificación considera deliberadamente solo la tributación de salida en sentido estricto, es decir, un posible efecto fiscal único vinculado a la emigración.
Con ello, el pasado fiscal en Alemania no queda, en absoluto, necesariamente zanjado.
Porque, además de las consecuencias inmediatas de la emigración, como la tributación de salida, la Entstrickung (desvinculación fiscal de activos) o el traslado de funciones, el derecho tributario alemán conoce también instrumentos que pueden surtir efecto todavía años después de la emigración.
A ello pertenece, por ejemplo, la sujeción fiscal limitada ampliada conforme al § 2 de la Ley Tributaria Exterior alemana (AStG). Bajo determinados requisitos, Alemania puede seguir gravando ciertas rentas hasta diez años después de una emigración a un territorio de baja tributación.
Otro ejemplo es la denominada tributación paraguas (überdachende Besteuerung) en relación con Suiza. Puede llevar a que Alemania, pese a un cambio de residencia a Suiza, conserve durante un período transitorio determinados derechos de tributación.
Ambas figuras no pertenecen, metodológicamente, a una clasificación de la tributación de salida. Pertenecen a la categoría de la tributación diferida o rezagada, un plano que sorprendentemente se pasa por alto con frecuencia en las comparaciones internacionales sobre emigración.
Dicho de forma más punzante:
«Quien ya haya hecho, al emigrar, conocimiento con la tributación de salida, la Entstrickung o el traslado de funciones no debería asumir automáticamente que el fisco alemán ya ha terminado con él.»
Precisamente la combinación de consecuencias únicas de la emigración con derechos de tributación que siguen surtiendo efecto durante años puede resultar decisiva para la elección del país de destino.
No mirar solo la puerta de entrada
Quien elige una nueva residencia se ocupa, comprensiblemente, en primer lugar de sus ventajas.
¿Qué tan altos son los impuestos sobre la renta y sobre las ganancias de capital? ¿Existe tributación territorial? ¿Cómo se trata a las empresas? ¿Qué derechos de residencia existen?
Todas esas son preguntas importantes.
Pero una estrategia internacional de largo plazo debería incluir otra más:
¿Cómo salgo algún día de allí?
Un país puede ser fiscalmente muy atractivo para la llegada y, al mismo tiempo, tener reglas que encarecen considerablemente una salida posterior.
A la inversa, un país que a primera vista grava más puede resultar, gracias a umbrales elevados, definiciones estrechas de los activos comprendidos o generosas posibilidades de aplazamiento, menos problemático en una emigración posterior.
Por eso, la elección de una residencia nunca debería hacerse exclusivamente en función de la carga fiscal actual.
Los sistemas fiscales cambian. Las circunstancias vitales personales cambian. Las empresas se venden, las familias se trasladan, las condiciones políticas y económicas se modifican.
La libertad internacional no significa, por tanto, únicamente poder marcharse.
Significa también no volver a atarse innecesariamente en el siguiente lugar.
Y a veces se decide ya en la elección del país de destino si de una emigración surge realmente más libertad, o simplemente la siguiente jaula fiscal.
Más perspectivas
Impuestos y estructuras
Territorialbesteuerung: Gesetz vs. Praxis – Die gefährliche Lücke
Territorialbesteuerung klingt einfach: Besteuert wird nur, was im Land erwirtschaftet wird. Doch entscheidend ist, wo eine Einkommensquelle steuerlich tatsächlich entsteht. Wohnsitz, Leistungsort, Wertschöpfung und Nachweise können aus einer vermeintlich einfachen Lösung schnell ein steuerliches Risiko machen.
Leer artículoImpuestos y estructuras
Steuersysteme der Welt: Was jeder Auswanderer verstehen muss
Steuern folgen dem Wohnsitz. Das gilt in Deutschland – aber nicht überall nach denselben Regeln. Wer auswandert, ohne zu verstehen, nach welchem System das Zielland sein Einkommen besteuert, riskiert unangenehme Überraschungen: Steuernachforderungen, Doppelbesteuerung oder ein Setup, das auf dem Papier clever wirkt, in der Praxis aber nicht funktioniert.
Leer artículoBanca y finanzas
Ihre Bank kündigt Ihnen nicht, weil Sie auswandern
Ein Auslandswohnsitz ist für eine deutsche Bank nicht grundsätzlich ein Problem. Doch er verändert Aufwand, Risikoprofil und wirtschaftliche Kalkulation. Wer seine Bank- und Depotstruktur erst nach dem Wegzug überprüft, hat möglicherweise genau dann weniger Optionen, wenn er sie am dringendsten braucht.
Leer artículo