
Residencia y migración
Resolución 407/2026: ¿pesadilla burocrática o clarificación pragmática?
Lo que realmente exige la nueva normativa de la Dirección Nacional de Migraciones sobre la acreditación de solvencia económica para la Residencia Permanente.
Klaus J. P.-Kilfitt · 17 de junio de 2026 · 7 min de lectura
En los grupos de expatriados en Facebook, Telegram y demás plataformas lleva días desatada una tormenta de confusión, indignación, desesperación y despedidas apocalípticas de Paraguay.
Los expatriados afectados buscan aclaración y soluciones, mientras algunos autoproclamados expertos en emigración y agencias de inmigración con olfato comercial difunden medias verdades sobre una normativa que, evidentemente, o no han leído, o no han entendido, o utilizan como pretexto para, sembrando pánico deliberadamente, impulsar su propio negocio.
Tras un estudio detenido tanto del texto original de la Resolución 407/2026 de la Dirección Nacional de Migraciones (DNM) como de la bibliografía relevante sobre el derecho paraguayo de extranjería y residencia, confieso que no logro compartir la histeria que ha desatado esta normativa.
Al contrario: cuanto más se profundiza, más se impone la sensación de que aquí, una vez más, se está inflando un acto administrativo comparativamente sobrio hasta convertirlo en anuncio de catástrofe, con el fin de generar clics, clientes y honorarios de asesoría, o de desprestigiar a Paraguay como plan B en general y de «redirigir» a potenciales inmigrantes o residentes por conveniencia fiscal hacia otros países.
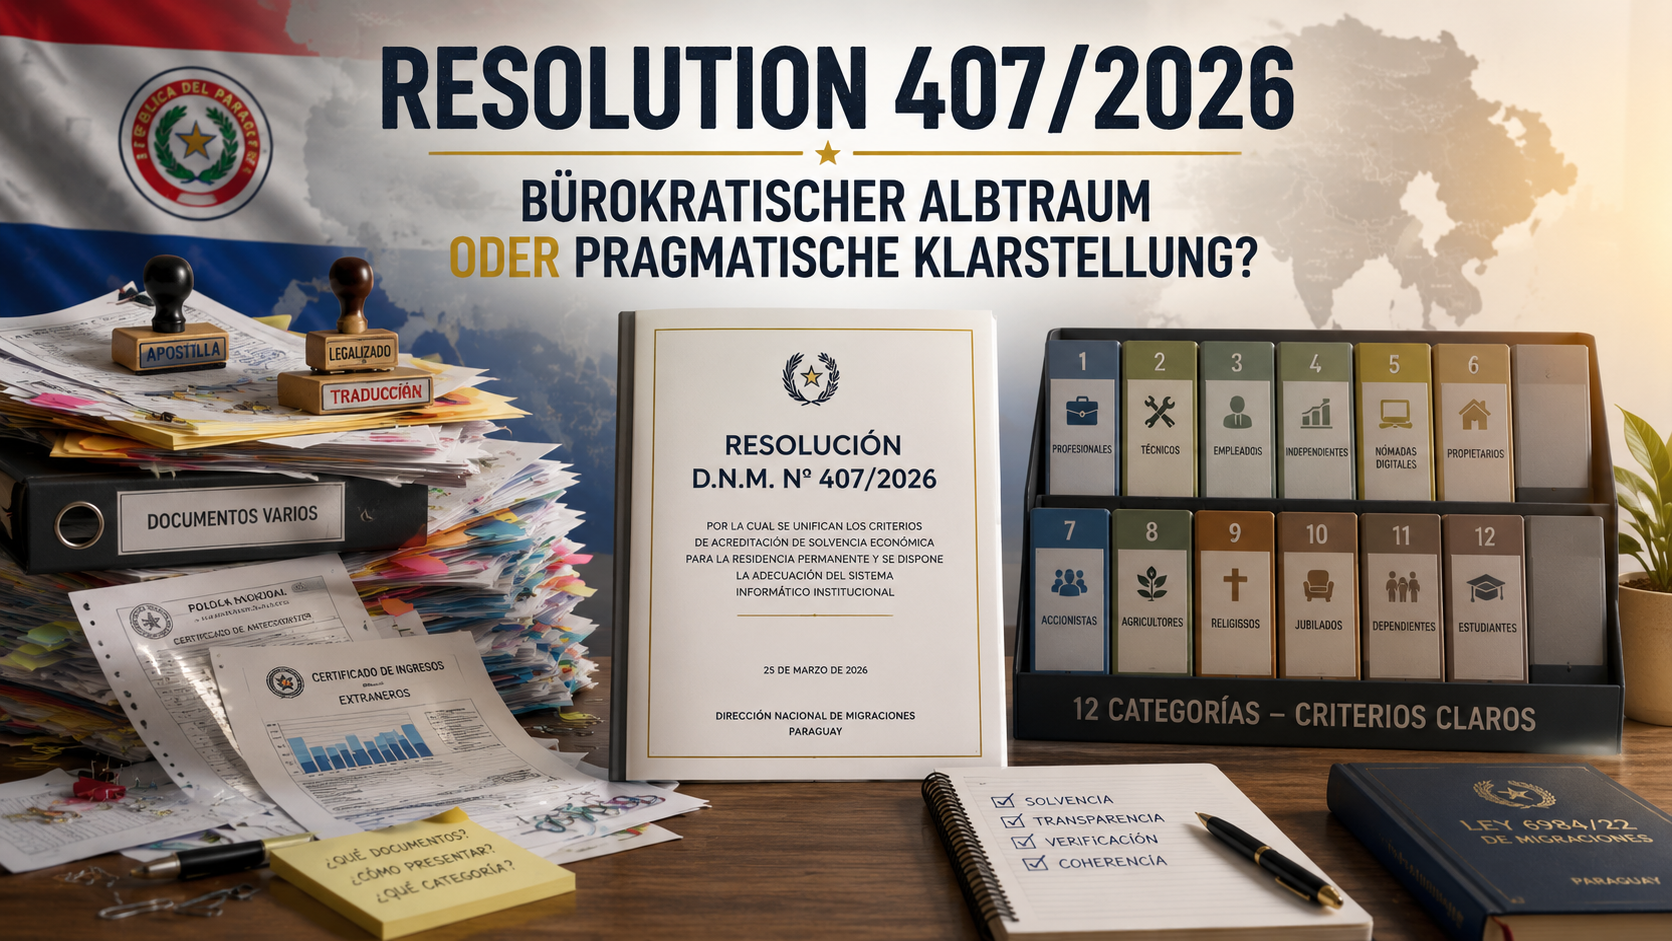
Qué es en realidad la Resolución 407, y qué no es
Empecemos por lo más evidente, que, sorprendentemente, ha pasado casi por completo desapercibido en medio de todo el alboroto:
La Resolución 407/2026 no contiene ningún requisito mínimo de ingresos o patrimonio expresado en cifras concretas.
Quien lea las publicaciones, en parte disparatadas, que hablan de supuestos límites patrimoniales de X dólares, puede tranquilamente pedir la fuente.
Spoiler: en el texto de la resolución no encontrará nada al respecto.
Lo que la resolución regula realmente es comparativamente sobrio:
Unifica la acreditación de la «solvencia económica» en el marco de la solicitud de Residencia Permanente y establece para ello un marco estructurado.
No se trata de un nuevo umbral patrimonial.
Se trata, ante todo, de una unificación y sistematización de la acreditación de la solvencia económica.
Los puntos decisivos, y por qué el pánico está fuera de lugar
Dos disposiciones resultan especialmente importantes para entender el conjunto: el artículo 3, inciso a), y el artículo 18 del Anexo Único.
El artículo 3, inciso a), exige, en principio, coherencia entre la actividad declarada en la Residencia Temporal y lo que posteriormente se acredita para la Permanente.
Pero añade expresamente:
„sin perjuicio de las actualizaciones o variaciones debidamente acreditadas“
En otras palabras:
Los cambios o actualizaciones siguen siendo posibles, siempre que se acrediten debidamente.
Si la DNM hubiera querido realmente una vinculación rígida a los datos consignados dos años atrás, esta salvedad difícilmente habría sido necesaria.
El artículo 18 lo deja aún más claro.
Allí se instruye al personal de la institución para que, con base en la documentación presentada, valore la situación económica real del solicitante y, en su caso, lo encuadre de oficio en la categoría que corresponda.
Para ello, la resolución menciona expresamente principios como «informalismo», «razonabilidad», «buena fe» y «oficiosidad».
Al menos según su tenor literal, esto no apunta precisamente hacia un formalismo rígido y orientado al rechazo.
Quien a partir de ahí construya una supuesta «ley de blindaje» o un simple «sin RUC, no hay residencia», debería revisar sus fuentes, o bien explicar dónde exactamente figura esa afirmación en el texto de la resolución.
Doce categorías en lugar de una solución universal
Especialmente interesante resulta la sistemática del Anexo Único.
La resolución distingue doce categorías para la acreditación de la solvencia económica:
- Profesionales
- Técnicos
- Empleados
- Trabajadores independientes
- Trabajadores a distancia o nómadas digitales
- Propietarios de bienes inmuebles
- Accionistas o socios de personas jurídicas
- Agricultores o ganaderos
- Religiosos
- Jubilados o pensionados
- Dependientes
- Estudiantes
Con ello, la DNM justamente no pretende encajar a todos los solicitantes en el mismo esquema económico.
Define distintas vías de acreditación para distintas situaciones de vida y de actividad económica.
Trabajadores remotos y nómadas digitales
Especialmente destacable es el artículo 9.
Los trabajadores remotos y los nómadas digitales son reconocidos expresamente como categoría independiente.
Para esta categoría, la resolución no exige RUC paraguaya, ni declaraciones de IVA paraguayas, ni actividad económica en el país.
Lo que se exige, en cambio, es un certificado o constancia de la empresa extranjera para la que trabaja la persona en cuestión. De él deben desprenderse, entre otras cosas, la relación laboral o la actividad desempeñada, los ingresos obtenidos y la modalidad de retribución.
Los documentos procedentes del extranjero deben legalizarse o apostillarse conforme a lo exigido y traducirse al español.
La tesis, tan difundida, de que Paraguay pretendería ahora poner fin, con carácter general, al clásico modelo «residencia más ingresos del extranjero», no se sostiene a partir de este texto.
Dónde realmente puede surgir necesidad de actuar
Distinto es el panorama en el caso de los «trabajadores independientes».
Quien haya obtenido su Residencia Temporal como trabajador independiente, posea una RUC paraguaya, pero desde hace tiempo solo presente declaraciones en cero, debería leer con mucha atención el artículo 8.
Allí se exigen, entre otras cosas, las declaraciones de IVA de los últimos tres meses o la correspondiente documentación de IRP, así como el certificado de cumplimiento tributario.
Y se dice expresamente:
„debiendo demostrar el movimiento“
Es decir: debe ser reconocible un movimiento económico efectivo.
Aquí sí hay, efectivamente, un punto en el que los esquemas empleados hasta ahora pueden volverse problemáticos.
Esto es sustancialmente más concreto que los muchos límites de ingresos y patrimonio, pura invención, que actualmente circulan por las redes sociales.
El verdadero campo de batalla
Los verdaderos debates de los próximos meses no girarán, a mi juicio, principalmente en torno a supuestos límites mínimos de patrimonio o de ingresos.
Porque la resolución no contiene importes mínimos generales expresados en cifras concretas.
Lo decisivo será, más bien, lo siguiente:
¿Bajo cuál de las doce categorías se examina una solicitud de Residencia Permanente, y qué documentación puede presentarse para esa categoría en concreto?
Quien pueda encuadrarse de manera coherente como trabajador remoto, nómada digital, jubilado, propietario de bienes inmuebles, accionista o en cualquiera de las demás categorías previstas tiene, tras leer el texto original, bastante menos motivo para el pánico del que sugieren algunas publicaciones de los últimos días.
Dónde la resolución deja preguntas abiertas
Un verdadero punto ciego lo veo, en cambio, en las situaciones económicas combinadas.
¿Qué ocurre, por ejemplo, con alguien que percibe ingresos por alquileres de su país de origen, además recibe rendimientos de capital de una cooperativa paraguaya y, al mismo tiempo, todavía tiene una RUC de una actividad independiente anterior en la que ya no se registra ningún movimiento económico?
Aquí el asunto se vuelve considerablemente menos claro.
La resolución trabaja con categorías.
La vida real, sin embargo, no siempre se ajusta a ellas.
Y precisamente ahí es donde previsiblemente surgirán las primeras cuestiones interesantes de la futura práctica administrativa.
Conclusión
La Resolución 407/2026 hace que la futura práctica administrativa sea más rigurosa y, al menos según su tenor literal, menos arbitraria.
Los comprobantes deben reflejar de forma verificable la realidad económica del solicitante, y no limitarse a marcar casillas formales.
Al mismo tiempo, la resolución está formulada, en su filosofía de fondo, de manera notablemente pragmática.
El cambio de paradigma no consiste, en todo caso, en lo siguiente:
«Ingresos del extranjero no deseados».
Consiste, más bien, en esto:
„Cuéntennos una historia económica coherente y demostrable.“
Quien pueda hacerlo, dormirá considerablemente más tranquilo que tras leer algunos grupos de redes sociales.
Quien no pueda hacerlo, bueno, quizá debería dedicar menos tiempo a discutir allí sobre el inminente hundimiento de Paraguay.
Addenda
Addenda posterior al artículo original del 17 de junio de 2026.
Las reacciones a este artículo han sacado a la luz otro punto débil de la normativa.
Por más celebrable que sea la creación de categorías claras, junto con la designación de la documentación idónea como acreditación de solvencia en cada caso dentro del «Anexo Único», la Resolución 407 sigue siendo imprecisa en cuanto a la forma en que dicha documentación debe presentarse.
La frase decisiva del artículo 3 dice así:
„Estar legalizada o apostillada y, cuando corresponda, traducida al idioma español.“
Esta redacción deja, en efecto, cierto margen de interpretación respecto a qué documentos requieren traducción, legalización y/o apostillado.
Interpretándolo en sentido favorable, cabe concluir que ya la conjunción «o» en el propio texto de la normativa tiene en cuenta el hecho de que muchos de los comprobantes enumerados en las distintas categorías no son documentos públicos, sino, por ejemplo, documentos de derecho privado, y por tanto, en parte, ni siquiera son susceptibles de apostillado.
A favor de esta interpretación, más bien optimista, habla también la redacción del artículo 18 de la resolución.
Allí se establece que el personal de la DNM debe llegar a una valoración global y pragmática de la situación económica, atendiendo, entre otros, a criterios de «razonabilidad», «buena fe» e «informalismo».
Eso, al menos según su tenor literal, apunta precisamente en contra de un formalismo innecesario y alejado de la realidad.
Ahora bien, si la institución realmente aplica la resolución en ese espíritu, es algo que solo se verá en la práctica administrativa de los próximos meses.
Fuentes y datos adicionales
Este artículo se publicó el 17 de junio de 2026 y evalúa la resolución desde la perspectiva de ese momento. El addenda está señalado como tal.
Más perspectivas
Estrategia y libertad
La libertad no significa mudarse constantemente
La diversificación internacional puede reducir dependencias. Pero la movilidad máxima no es automáticamente la máxima libertad. Lo decisivo no es cuántas fronteras se cruzan, sino si uno mismo puede decidir dónde quiere vivir y quedarse.
Leer artículoImpuestos y estructuras
Steuersysteme der Welt: Was jeder Auswanderer verstehen muss
Steuern folgen dem Wohnsitz. Das gilt in Deutschland – aber nicht überall nach denselben Regeln. Wer auswandert, ohne zu verstehen, nach welchem System das Zielland sein Einkommen besteuert, riskiert unangenehme Überraschungen: Steuernachforderungen, Doppelbesteuerung oder ein Setup, das auf dem Papier clever wirkt, in der Praxis aber nicht funktioniert.
Leer artículoImpuestos y estructuras
Territorialbesteuerung: Gesetz vs. Praxis – Die gefährliche Lücke
Territorialbesteuerung klingt einfach: Besteuert wird nur, was im Land erwirtschaftet wird. Doch entscheidend ist, wo eine Einkommensquelle steuerlich tatsächlich entsteht. Wohnsitz, Leistungsort, Wertschöpfung und Nachweise können aus einer vermeintlich einfachen Lösung schnell ein steuerliches Risiko machen.
Leer artículo